2384对样本拆穿“纳指涨、A股跟”:开盘那一下是真的,全天方向基本靠猜
隔夜纳指大涨,第二天上证一定高开高走?纳指暴跌,A股一定全天崩?
把2016年10月到2026年9月的日线数据拉出来,按A股开盘前能拿到的美股信息做时差对齐,一共2384对有效样本。结论很直接:纳指隔夜方向对次日上证有真实传导,但偏弱;传导几乎全部发生在开盘,开盘后基本被消化。
更直白一点:隔夜纳指像一记发令枪,它决定A股怎么起跑,但不太决定A股往哪跑完全程。
一、先把时差对齐:2384对样本怎么来的
数据口径不复杂,但时差必须处理干净。
- 纳斯达克综合指数:2016-10-03 至 2026-09-25,共 2552个交易日
- 上证指数:2016-10-10 至 2026-09-24,共 2424个交易日
- 对齐规则:A股某交易日D开盘(北京时间09:30)之前,能拿到的全部美股信息,是上证上一交易日收盘之后、D开盘之前结束的美股时段。通常就是北京时间D日凌晨收盘的那一场美股,即美股D-1日;周五美股对应下周一A股。
- 长假处理:A股遇国庆、春节等长假休市时,期间多场美股交易合并到复牌首日。
- 最终样本:共得到 2384对有效样本,最后一对为“美股9/23 → 上证9/24”;美股9/25(周五)对应的A股下一交易日为9/28,尚未发生,未计入。
这个口径的核心是:只使用A股开盘前真正可获取的信息,不拿未来数据倒推。
二、核心结论:方向有效,量级不大
先看全样本收盘方向。
| 条件 | 样本数 | 次日上证结果 |
|---|---|---|
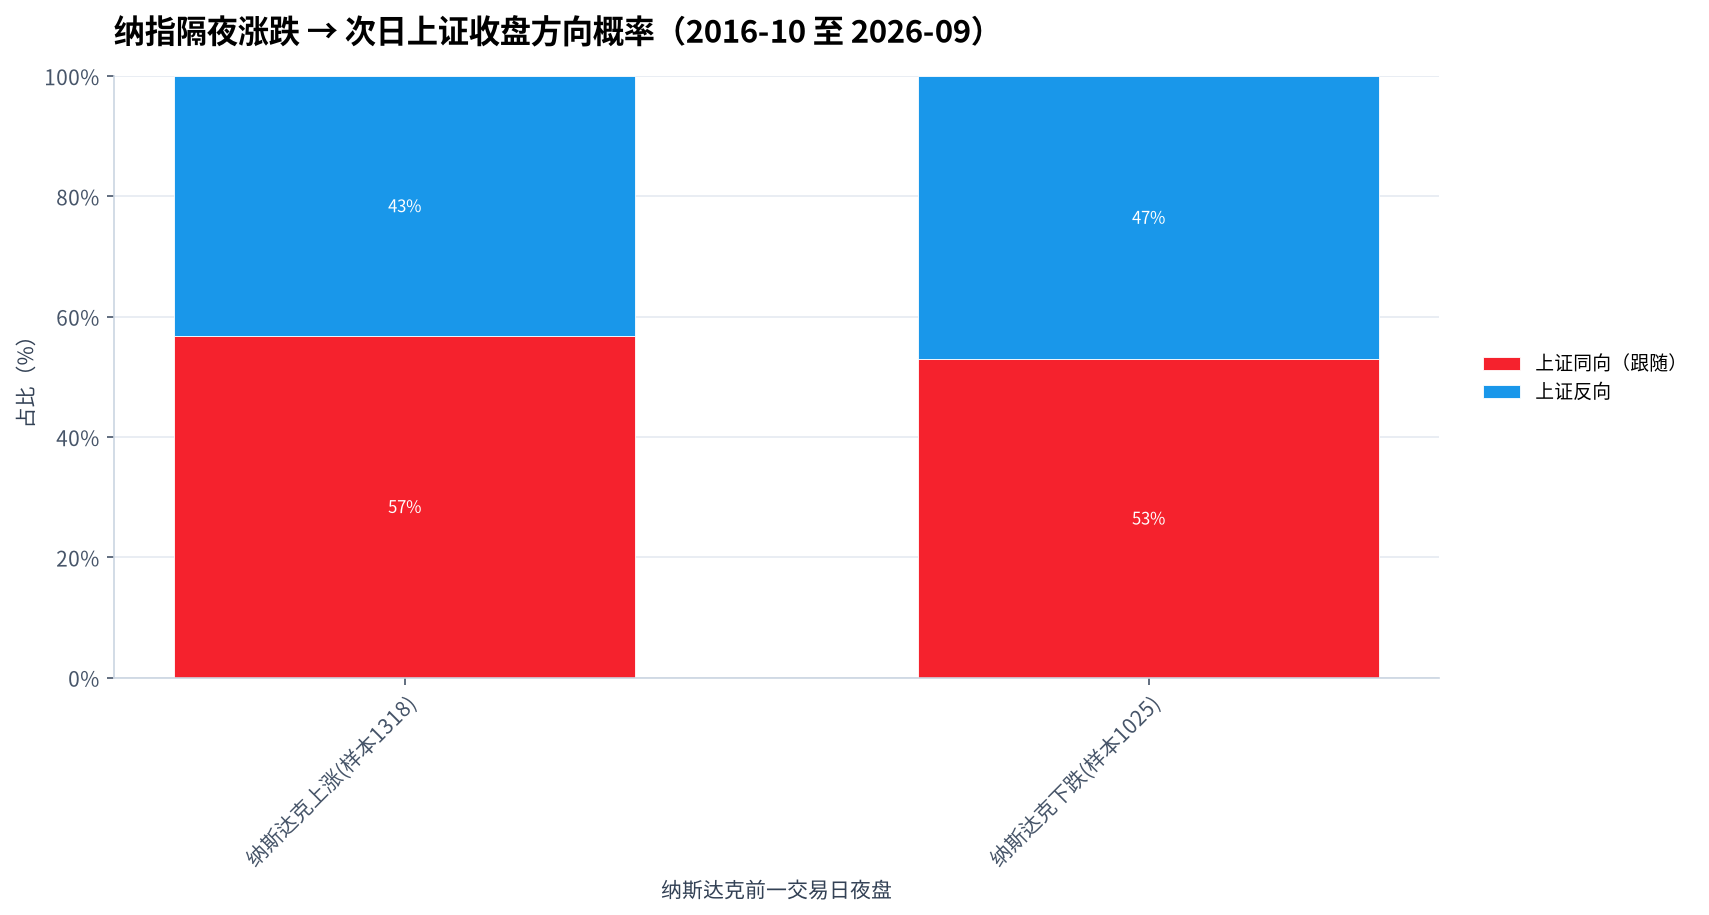
| 纳斯达克上涨 | 1318 | 上证收涨 56.8%,收跌43.2% |
| 纳斯达克下跌 | 1025 | 上证收跌 53.0%,收涨47.0% |
| 合计同向率 | 2384 | 55.1% |
这十年里,上证自身收涨的交易日占 52.6%。也就是说,纳指上涨带来的“跟涨”优势只有约 4个百分点(56.8% vs 52.6%),统计上显著,单边p≈0.001;纳指下跌时上证收跌53.0%,相对47.4%的基准低跌率同样显著,p≈0.0002。
方向有效,量级不大。
换句话说,纳指涨,上证第二天收涨的概率确实比平时高一点,但绝不是“闭眼跟”的高胜率信号。大约每2到3次,就会出现一次反向。
三、传导路径:几乎全在开盘,开盘后就被消化
把上证一天的涨跌拆成两段:开盘跳空和日内走势。数据的指向非常清楚。
| 时段 | 纳指涨→上证 | 纳指跌→上证 | 同向率 | 与纳指隔夜信号相关性 |
|---|---|---|---|---|
| 开盘跳空(前收→开盘) | 高开 54.3% | 低开 78.7% | 65.0% | +0.50 |
| 日内(开盘→收盘) | 上涨53.9% | 下跌42.5% | 48.9% | −0.06 |
| 全天(前收→收盘) | 收涨56.8% | 收跌53.0% | 55.1% | +0.21 |
这张表是整篇分析里最关键的。
开盘跳空同向率65.0%,与纳指隔夜信号相关性+0.50;日内同向率只有48.9%,相关性−0.06;全天收盘同向率55.1%,相关性+0.21。
翻译一下:纳指隔夜涨跌,主要影响的是上证开盘那一跳。开盘之后,A股交易自己的逻辑,隔夜信息在日内基本被消化。
纳指跌时,上证有近 79% 概率低开;纳指涨时,上证只有 54.3% 概率高开。注意,上证低开本就是常态,基准低开率是 60.4%。所以“纳指跌→上证低开”的确定性,明显强于“纳指涨→上证高开”。
还有一个细节:纳指跌时,上证平均低开−0.25%,但当日剩余时段平均反弹+0.12%。 日内整体与隔夜信号呈微弱负相关。跌的传导更偏开盘,日内反而承压后修复。
隔夜信号不是全天方向,它只是开盘定价的一部分。
四、跌比涨更“硬”:不对称的传导
数据里有一个反复出现的特征:纳指下跌对上证的冲击,比纳指上涨对上证的拉动更明确。
纳指跌时,上证低开概率 78.7%;纳指涨时,上证高开概率 54.3%。前者接近八成,后者刚过一半。
为什么?因为A股自身低开就是常态,基准低开率60.4%。纳指下跌相当于叠加了一个额外负向推力,把低开概率从60.4%推到78.7%。而纳指上涨,只是把高开概率从39.6%推到54.3%,相对提升有限。
再看极端情况。
- 纳指跌超 1% 时,上证低开概率 90.5%
- 纳指跌超 2% 时,上证低开概率 95.4%
- 但纳指跌超1%时,收盘同向率只回升到 62.9%
大波动夜盘主要确定的是开盘位置,而不是全天方向。
纳指暴跌,A股大概率低开,这件事很确定。但低开之后是继续杀跌还是低开高走,隔夜信号给不出答案。数据里纳指跌时日内平均反弹+0.12%,就是这种“开盘消化、日内修复”的直接证据。
五、幅度越大,开盘跟随越强
按纳指隔夜涨跌幅分组,规律更清楚。
| 纳指隔夜幅度 | 样本 | 纳指涨→上证收涨 | 纳指跌→上证收跌 | 收盘同向率 | 开盘跳空同向率 |
|---|---|---|---|---|---|
| 全部 | 2384 | 56.8% | 53.0% | 55.1% | 65.0% |
| ≥0.5% | 1415 | 60.4% | 57.3% | 59.1% | 73.4% |
| ≥1% | 823 | 61.5% | 62.9% | 62.1% | 80.6% |
| ≥2% | 294 | 64.8% | 68.4% | 66.7% | 89.8% |
| ≥3% | 97 | 71.8% | 69.0% | 70.1% | 94.9% |
趋势非常线性:纳指隔夜波动越大,上证开盘跟随概率越高。
- 纳指隔夜涨跌幅≥0.5%,开盘跳空同向率 73.4%
- ≥1%,跳空同向率 80.6%
- ≥2%,跳空同向率 89.8%
- ≥3%,跳空同向率 94.9%
但收盘同向率的提升明显更慢:从全部55.1%到≥3%时的70.1%,涨了15个百分点,而开盘同向率从65.0%涨到94.9%,接近30个百分点。
波动越大,开盘越听话;但全天方向,依然不是隔夜信号能锁定的。
六、稳定性:多数年份高于50%,但2017和2024会翻车
分年度看收盘同向率,整体稳定,但不是每年都有效。
| 年份 | 收盘同向率 |
|---|---|
| 2016 | 49.1% |
| 2017 | 54.0% |
| 2018 | 58.7% |
| 2019 | 53.8% |
| 2020 | 57.0% |
| 2021 | 54.4% |
| 2022 | 56.7% |
| 2023 | 57.1% |
| 2024 | 50.6% |
| 2025 | 54.5% |
| 2026 | 56.3% |
除2016年(49.1%)和2024年(50.6%)之外,多数年份收盘同向率高于50%,没有单一年份极端值主导。但2016和2024提醒我们:这个规律不是铁律,A股自身行情节奏可以把它打到50%附近甚至以下。
跳空同向率的年度波动更大,区间从2017年的 44.3% 到2020年的 74.9%。2017年是A股独立行情年,跳空同向率只有44.3%,说明那一年A股开盘几乎不看纳指脸色。
长假样本会不会干扰结论?剔除A股长假后“多场美股累积计入一日”的 55个样本 后,收盘同向率 55.1%、跳空同向率 64.9%,与全样本一致。结论不由这些特例驱动。
七、图表验证
下面两张图,分别展示收盘方向概率和分时段相关性矩阵。
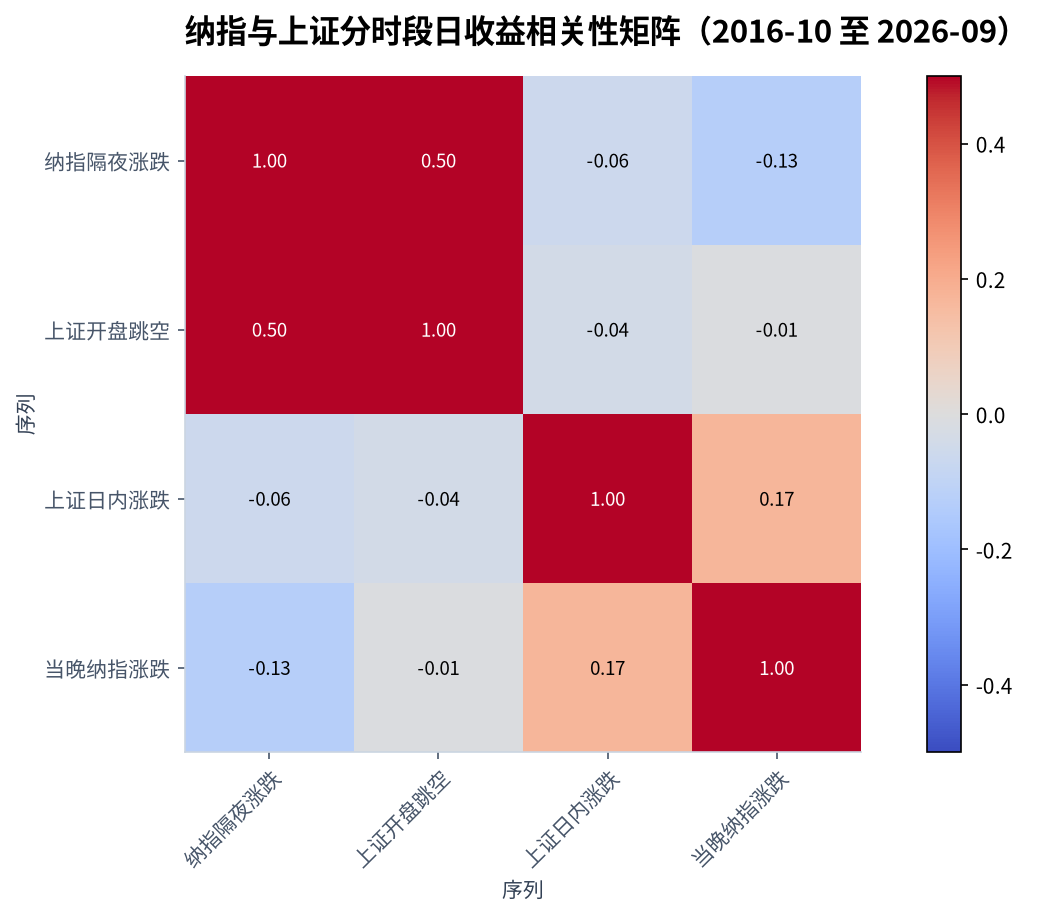
相关性矩阵还透露出一个容易忽略的信息:上证日内涨跌与当天夜里纳指涨跌的相关性为+0.17,明显高于其与前一晚纳指信号(−0.06)的关系。 这说明两者之间存在共同宏观因子和双向的日内联动,不能把相关性简单读成“纳指→上证”的单向因果。
A股白天交易时,美股期货、汇率、宏观事件已经在动;到了晚上,美股再对白天信息做出反应。两者更像同一套全球宏观因子在不同时区的连续定价,而不是一个市场机械跟随另一个市场。
八、联动性质:别读成单向因果
数据能证明的是统计关联,不是因果链条。
纳指涨,次日上证收涨概率56.8%;纳指跌,次日上证收跌概率53.0%。这些数字真实,但背后可能是:
- 全球风险偏好共同变化
- 美元流动性、汇率、美债利率的联动
- 外资风险敞口调整
- A股自身情绪与资金面
把“纳指涨则次日上证涨”当作高胜率信号,是过度解读。 全样本56.8%,扣掉上证自身52.6%的上涨基准后,超额只有约4个百分点,而且大约每2到3次就有1次反向。
真正可参考的是开盘缺口,而不是全天方向。纳指大跌对应的高概率低开(≥1%时九成)是可操作信息;但低开后当日平均是反弹的,隔夜信号不构成日内方向依据。
九、使用提示:能参考的是开盘缺口,不是全天方向
把上面的结论压缩成三条可执行的提示:
第一,不要把“纳指涨则次日上证涨”当作高胜率信号。 56.8%的收盘同向率,扣掉52.6%的自身上涨基准,超额有限。它不是一个可以单独下注的因子。
第二,可用的是开盘缺口,不是全天方向。 纳指大跌对应的高概率低开(跌超1%时90.5%,跌超2%时95.4%)是相对确定的信息。但低开之后,日内平均反弹+0.12%,隔夜信号不构成日内方向依据。
第三,历史规律有环境依赖。 样本期为2016-10至2026-09,未包含政策、汇率、A股自身流动性与估值等条件;不同市场环境下,同向率可以跌破50%,比如2017年和2024年。以上为条件性判断,不构成投资建议。
结语
纳指隔夜涨跌对上证有传导,但传导的“保质期”只到开盘。方向偏弱,开盘显著,幅度放大——这三个词就是2384对样本给出的全部答案。
隔夜信号像天气预报:它告诉你出门时要不要带伞,但不决定你一整天会不会淋雨。
最后留一个问题:如果纳指大跌、上证低开,你更愿意相信“低开高走”的日内修复,还是“跟跌不跟涨”的弱势惯性?你过往的交易经验里,哪一种情况更多?欢迎在留言区聊聊。
包含完整分析提示词、多轮对话与引用的图表数据。