腾讯大涨之后的涨跌推演
我先确认一下可用的行情数据接口,再规划腾讯控股(0700.HK)近三年日线取数和大涨后前瞻收益的计算口径。我先查看港股日线行情接口的入参样例与复权口径,确认腾讯代码格式。我将取腾讯控股(港股)近三年日线行情(前复权),按单日涨幅 ≥2%/3%/4%/5%/6% 分组,统计其后 1、3、7、15、30 个交易日的表现。先取数。数据已取到(港股日线,含复权口径)。下面做确定性统计:按单日涨幅分档识别“大涨日”,统计其后 1/3/7/15/30 个交易日的累计涨跌幅。補充一次稳健性校验:核对复权口径、剔除重叠样本后重算,避免同一波行情重复计数。复权口径存在两个价格列且结果差异较大,我做一次诊断,确认应采用的收盘价序列。为确认收盘价口径,我做一个交叉核对。
结论先行
以腾讯控股(港股)2023-09-25 至 2026-09-23(736 个交易日) 的前复权日线收盘价为样本,把单日涨幅 ≥2%/3%/4%/5%/6% 定义为“大涨日”,以大涨日收盘为起点,统计其后 1、3、7、15、30 个交易日的累计涨跌幅:
- “大涨之后”并没有可依赖的追涨收益。 ≥2% 档共 118 次,其后 1 日平均仅 +0.03%(上涨概率 44.9%,低于任意一天买入的 47.8%),30 日平均 +0.91%,明显低于无条件基准 +2.35%。
- 涨幅门槛越高,后续越弱。 ≥3% 档 30 日平均降到 -0.02%(上涨概率 38.2%);≥5% 档 30 日 -4.07%、≥6% 档 30 日 -6.04%,两者上涨概率都只有 33%/28.6%。
- 但统计显著性很弱。 所有分档的均值检验都未达到常规显著水平(最接近的是 ≥6% 档 7 日,t≈-2.2),且大涨日高度密集重叠——118 次 ≥2% 大涨中,按间隔 30 个交易日去重后只剩约 21 次独立事件。因此结论应表述为方向性倾向,而非可稳定复制的规律。
- 风险层面更值得注意:大涨日之后 30 个交易日内,路径上的平均最大回撤为 -10.4%(≥2% 档)至 -14.2%(≥6% 档),持有体验的波动远大于均值所显示的水平。
- 最近一次触发是 2026-09-22 上涨 5.02%(≥5% 档),次日 2026-09-23 下跌 2.30%,收 441.20 港元,与历史统计方向一致。
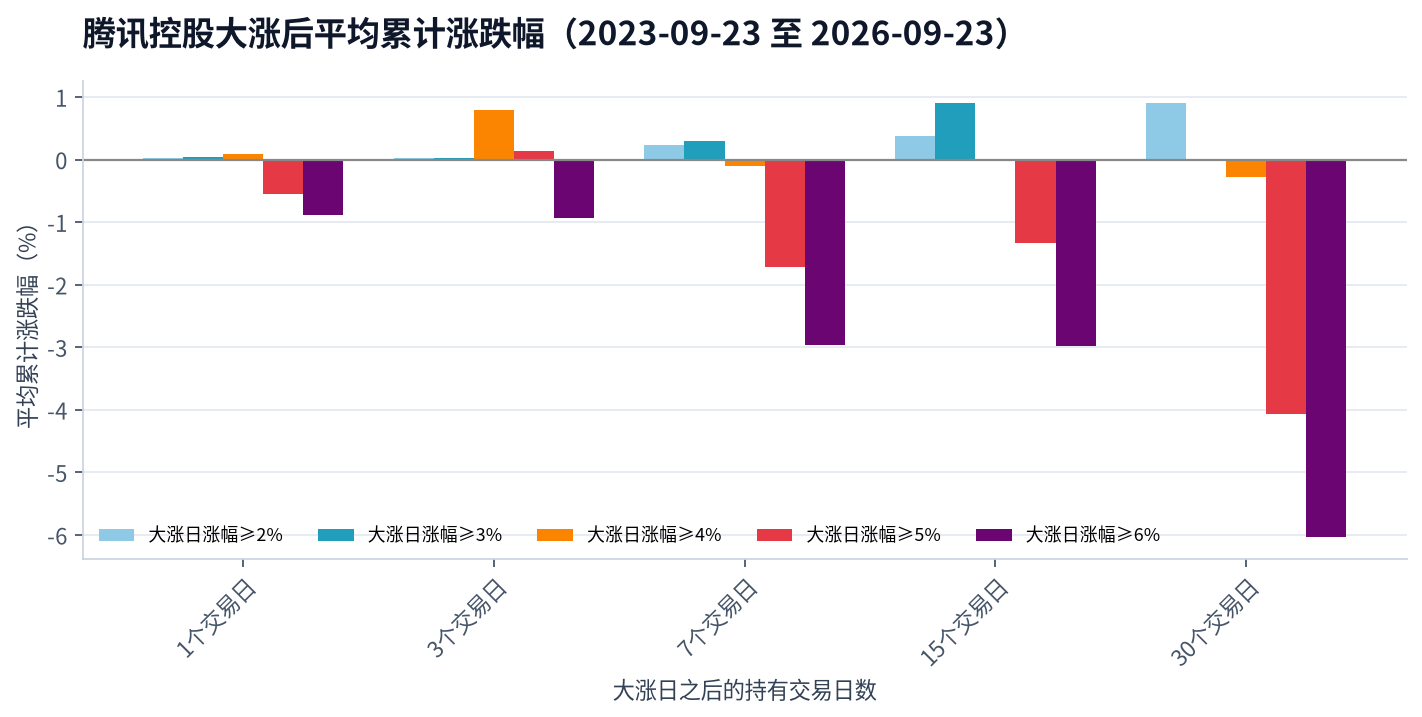
一、平均累计涨跌幅(按大涨幅度分档)
口径:大涨日收盘买入,持有 N 个交易日;数值为区间累计涨跌幅的平均值(括号内为上涨概率)。
| 持有期 | 大涨≥2% | 大涨≥3% | 大涨≥4% | 大涨≥5% | 大涨≥6% | 任意一天买入(基准) |
|---|---|---|---|---|---|---|
| 1 个交易日 | +0.03%(45%) | +0.04%(45%) | +0.09%(54%) | -0.55%(30%) | -0.88%(29%) | +0.08%(48%) |
| 3 个交易日 | +0.02%(53%) | +0.03%(55%) | +0.79%(65%) | +0.13%(44%) | -0.94%(29%) | +0.23%(51%) |
| 7 个交易日 | +0.24%(53%) | +0.29%(53%) | -0.11%(57%) | -1.72%(33%) | -2.96%(29%) | +0.52%(52%) |
| 15 个交易日 | +0.38%(48%) | +0.91%(49%) | -0.01%(39%) | -1.33%(33%) | -2.98%(29%) | +1.09%(52%) |
| 30 个交易日 | +0.91%(45%) | -0.02%(38%) | -0.28%(44%) | -4.07%(33%) | -6.04%(29%) | +2.35%(53%) |
二、中位数视角(更能代表“典型一次”的结果)
| 持有期 | 大涨≥2% | 大涨≥3% | 大涨≥4% | 大涨≥5% | 大涨≥6% | 任意一天买入 |
|---|---|---|---|---|---|---|
| 1 日 | -0.19% | -0.19% | +0.36% | -1.37% | -1.93% | 0.00% |
| 3 日 | +0.27% | +0.24% | +0.63% | -1.08% | -3.00% | +0.10% |
| 7 日 | +0.24% | +0.49% | +0.72% | -3.85% | -3.85% | +0.37% |
| 15 日 | -0.87% | -0.68% | -2.09% | -2.09% | -2.09% | +0.40% |
| 30 日 | -0.97% | -2.24% | -1.24% | -4.20% | -4.20% | +0.58% |
均值与中位数背离明显(例如 ≥2% 档 30 日:均值 +0.91%、中位数 -0.97%),说明少数“大涨后再接大涨”的样本把平均值抬了起来,多数情况其实是横盘或回落。
三、样本特征
| 分档 | 触发次数 | 触发日平均涨幅 | 30 日窗口平均最大回撤 | 备注 |
|---|---|---|---|---|
| ≥2% | 118 次 | 3.32% | -10.4% | 2024 年 39 次、2025 年 38 次、2026 年 31 次 |
| ≥3% | 56 次 | 4.32% | -10.8% | 事件密集,独立性最弱 |
| ≥4% | 24 次 | 5.43% | -10.7% | 3 日 +0.79%、胜率 65%,是唯一略优的组合 |
| ≥5% | 10 次 | 6.81% | -13.8% | 30 日有效样本 9 次 |
| ≥6% | 7 次 | 7.42% | -14.2% | 样本过少,仅作参考 |
全部 ≥5% 大涨日的逐次结果(说明单次结果离散度很大):
| 大涨日 | 当日涨幅 | 后 1 日 | 后 3 日 | 后 7 日 | 后 15 日 | 后 30 日 |
|---|---|---|---|---|---|---|
| 2024-01-25 | +6.91% | -2.75% | -5.85% | -3.85% | -2.06% | -4.20% |
| 2024-04-22 | +5.46% | +3.75% | +5.93% | +12.48% | +19.16% | +19.88% |
| 2024-09-26 | +6.07% | +1.81% | +9.30% | +2.00% | -2.09% | -3.91% |
| 2024-10-02 | +5.71% | -0.81% | +1.79% | -7.23% | -10.21% | -14.17% |
| 2025-02-14 | +7.42% | +3.96% | +4.84% | +2.11% | +12.36% | +7.31% |
| 2025-02-21 | +6.20% | -3.83% | -3.00% | -5.03% | +0.87% | -15.78% |
| 2025-03-06 | +7.62% | -1.93% | -4.87% | -3.58% | -6.43% | -15.37% |
| 2026-03-10 | +7.27% | -0.27% | -1.08% | -7.32% | -12.56% | -10.86% |
| 2026-06-02 | +10.46% | -3.16% | -5.90% | -5.07% | -10.96% | +0.50% |
| 2026-09-22 | +5.02% | -2.30% | 窗口未走完 | — | — | — |
四、口径与稳健性说明
- 计算口径:单日涨跌幅 = 当日收盘价 ÷ 前一交易日收盘价 − 1;前瞻收益按复权收盘价计算;未扣佣金、交易税费与滑点。时间窗口为 2023-09-25 至 2026-09-23(系统当前日期向前三年内的实际交易日)。
- 样本重叠:大涨日常成簇出现(同一波行情内多次触发),因此上表是“次数”维度统计。按“相邻触发至少间隔 30 个交易日”去重后:≥2% 档仅剩 21 次独立事件(1 日 -0.27%、30 日 +2.41%、胜率 60%),结论由“无跟随”转为“噪声为主”;而 ≥6% 档剩 5 次独立事件,7/15/30 日分别为 -2.43%/-3.06%/-2.23%,方向与全样本一致但仍属小样本。
- 环境依赖:样本区间内腾讯 2024 年、2025 年分别录得约 +40%、+42% 的年度涨幅,2026 年至今约 -25%。2026 年波动放大、反弹后回落,是 ≥5%/≥6% 档负收益样本的主要来源;若换到单边强势阶段,结论可能不同。
- 显著性:各分档均值均未通过常规显著性检验(多数 |t| < 1),因此不宜把“大涨后平均下跌”当作稳定规律使用,它更适合作为“追涨胜率偏低、需要更严格入场条件”的概率提示。
条件化参考:数据不支持“大涨日收盘追入”的做法;相对而言,2%–4% 的温和上涨档在 3–7 日维度上涨概率略高于 50%,而 ≥5% 的急涨(多为情绪脉冲式拉升)后 1–30 日胜率降至 29%–44%,更适合等待回踩确认而非直接追高。以上均为历史统计特征,不构成投资建议。
包含完整分析提示词、多轮对话与引用的图表数据。