拆解分析居民部门新增贷款变化
📌 原始数据与分析素材
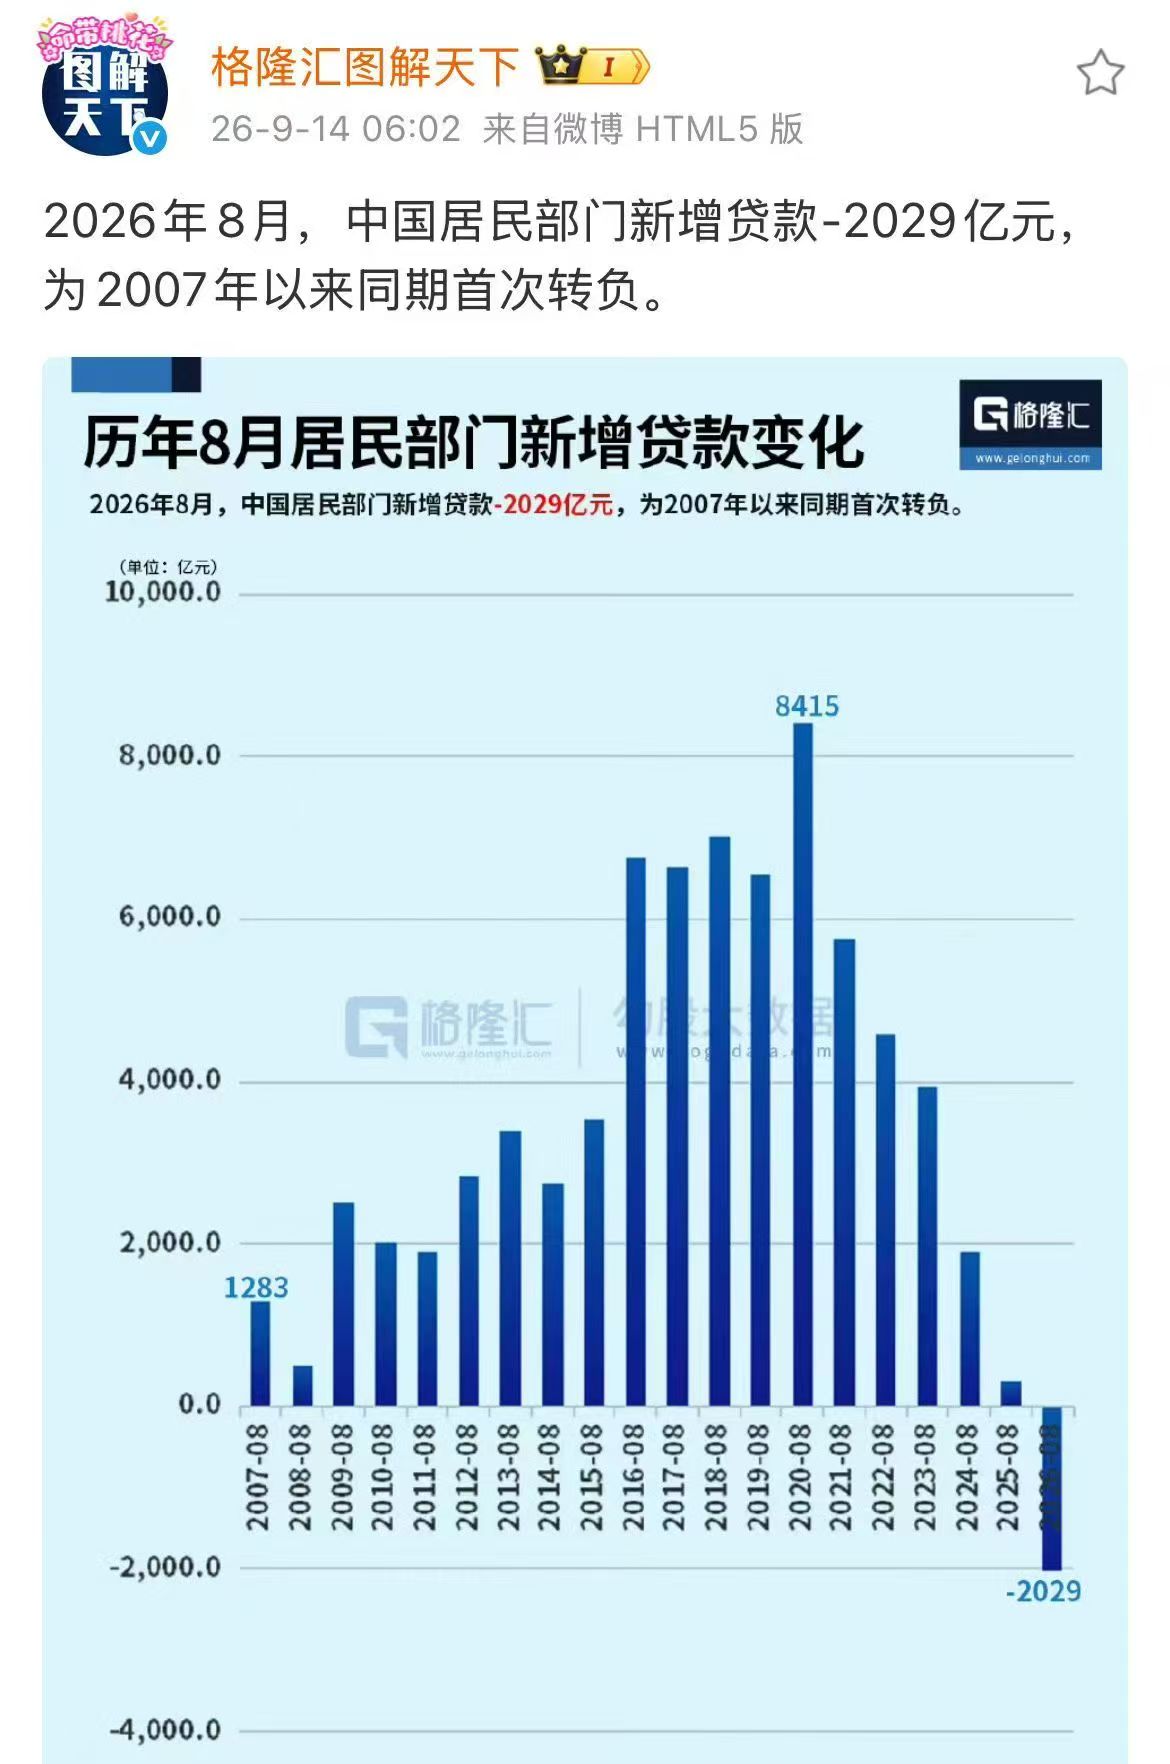
💬 分析需求:
拆解分析一下图中数据,是哪个分项导致的
结论先说
图中 2026 年 8 月居民户新增贷款 -2029 亿元(与官方口径一致,为 2007 年有该序列以来首次 8 月转负)。拆开看,不是一个分项单独造成的,而是"短期 + 中长期"双双转负:
- 居民户短期贷款:-1219 亿元,占当月居民户负值的 约 60%,是最大的单月拖累项;
- 居民户中长期贷款:-822 亿元,占 约 40%(常见业务口径下以住房按揭为主);
- 两者各自也都是 2007 年以来首次在 8 月为负(此前 8 月最低值分别是 2008 年的 +231 亿和 +273 亿),2025 年 8 月已分别萎缩到 +105 亿、+200 亿,等于"贴着零线"后转负。
如果换成同比变化看,结论一致:居民户合计同比少增 2332 亿,其中短期贡献 -1324 亿(57%)、中长期贡献 -1022 亿(43%)。
关键数据
8 月单月(亿元)
| 分项 | 2026年8月 | 2025年8月 | 同比变化 |
|---|---|---|---|
| 居民户合计 | -2029 | +303 | -2332 |
| ├ 居民户短期 | -1219 | +105 | -1324 |
| └ 居民户中长期 | -822 | +200 | -1022 |
| 企(事)业单位短期 | -1600 | +700 | -2300 |
| 企(事)业单位中长期 | +3200 | +4700 | -1500 |
| 票据融资 | +1000 | +531 | +469 |
| 各项贷款合计 | +600 | +5900 | -5300 |
1—8 月累计(亿元)——拉长看,边际恶化最大的其实是中长期
| 分项 | 2024年 | 2025年 | 2026年 |
|---|---|---|---|
| 居民户合计 | 14400 | 7110 | -10300 |
| ├ 短期 | 1324 | -3725 | -10500 |
| └ 中长期 | 13100 | 10800 | +188 |
- 单月维度:短期贷款是最大拖累(-1219 亿);
- 累计维度:中长期贷款塌陷幅度更大,从去年同期 +10800 亿掉到仅 +188 亿,同比少增约 1.06 万亿;短期累计同比多减约 6775 亿。也就是说,"按揭类中长期需求熄火"是这一轮居民端信贷走弱更本质的变量,短期贷款的绝对负值是当期集中体现。
- 对照 2021—2025 年 8 月居民户均值 +3292 亿,本月低了约 5321 亿。
- 全口径看,8 月各项贷款仍净增 600 亿,靠的是企业中长贷 +3200 亿和票据融资 +1000 亿"顶住";居民端整体是全面收缩,而非个别月份的波动。
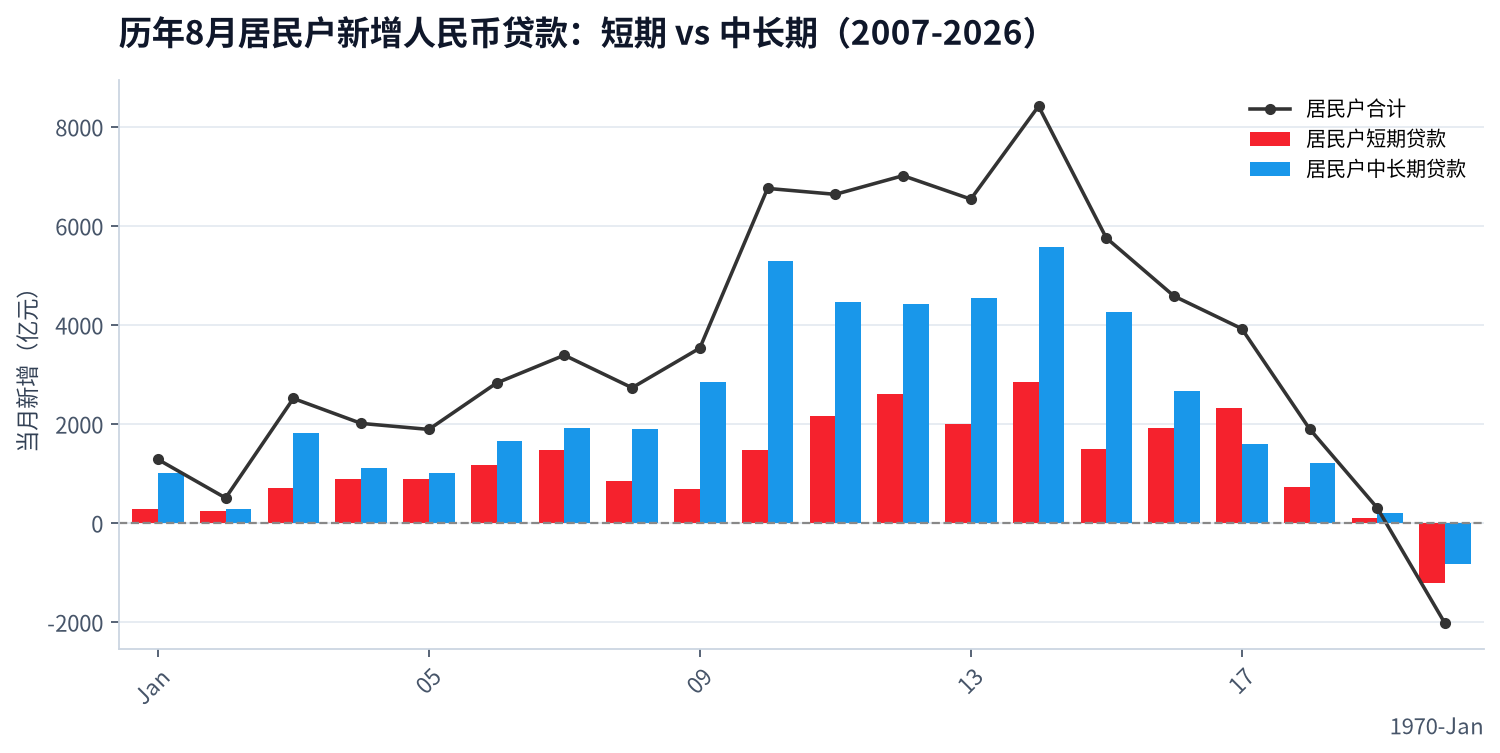
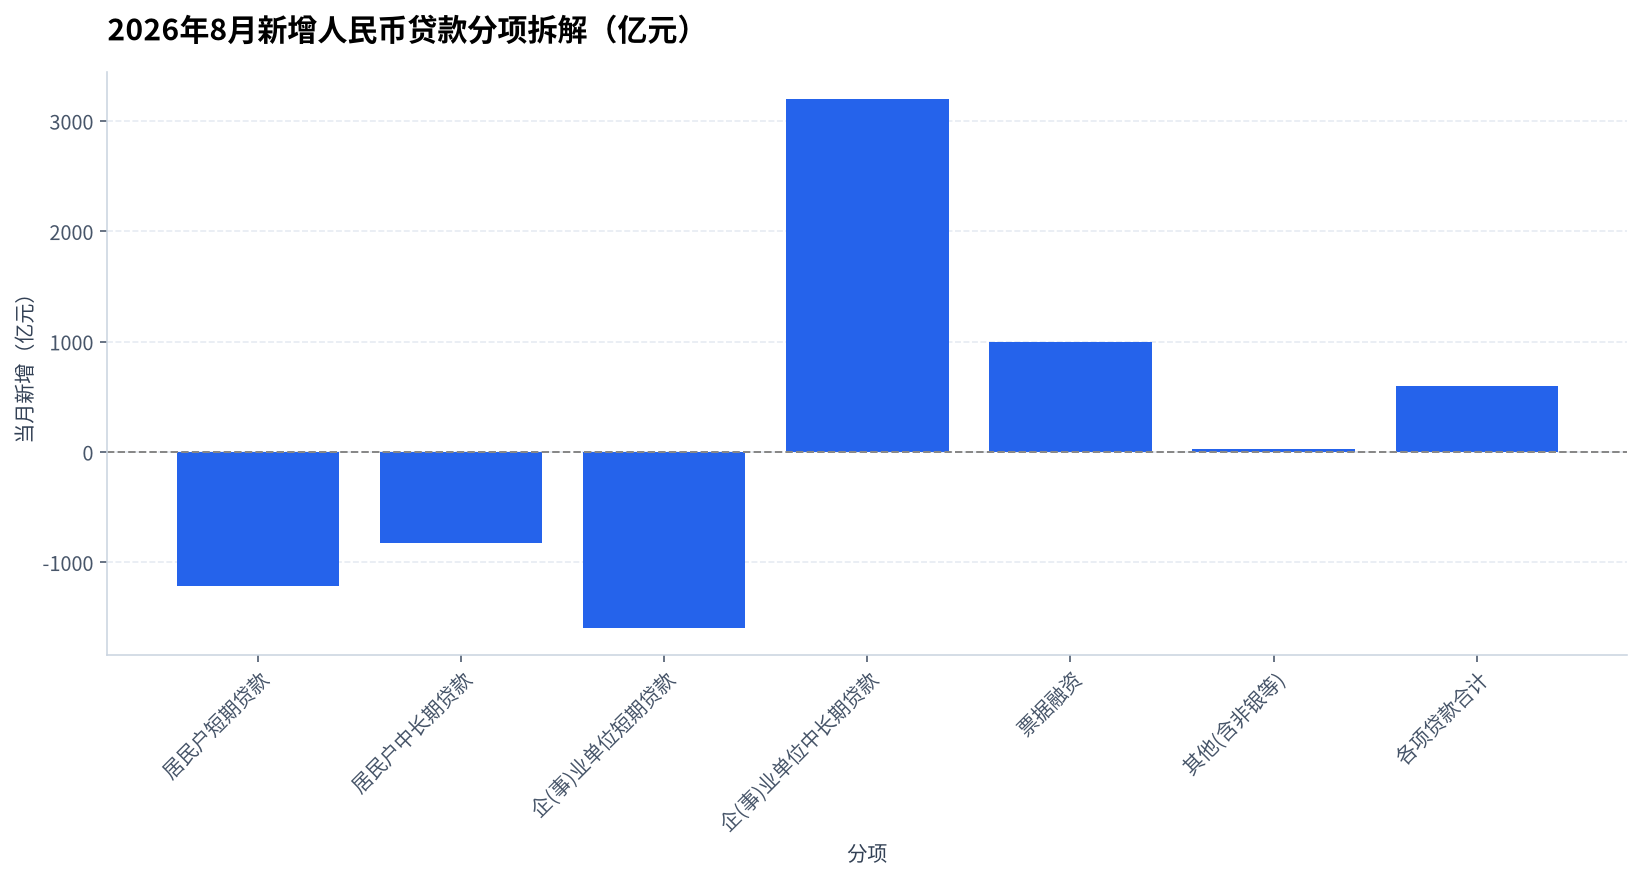
口径与说明
- 指标:金融机构新增人民币贷款,当月值(单月增量,非累计),单位亿元;分项为居民户(住户)短期、中长期,以及企(事)业单位短期、中长期、票据融资。居民短期以消费贷、信用卡等短期融资为主,中长期以住房按揭为主(常见业务归类口径)。
- 时间范围:月度序列本次取到 2026 年 8 月为最新一期(数据源 2026-09-14 更新);年度对比区间 2007—2026 年 8 月,累计区间 2019—2026 年 1—8 月。
- 数据一致性:8 月分项加总约 -2041 亿,与居民户合计 -2029 亿存在约 12 亿差异,属数据源对分项的取整,不影响方向与结论。
- 图上年份柱子(2016—2019 年约 6600—7000 亿)与实际月度数据基本吻合;个别年份的目测值与精确值略有出入,本回答全部以接口返回的精确值为准。
- 以上为数据层面的拆解事实,居民信贷收缩与地产销售、消费信贷需求的因果关系需要结合其他指标进一步验证,不构成投资建议。
👤 提问
aug2026loanbreakdown.png这个图里,显示的结果似乎是合计应该是正值?
结论:没错,合计确实是正值——但这和"居民户 -2029 亿"不矛盾,因为两者不是同一层级
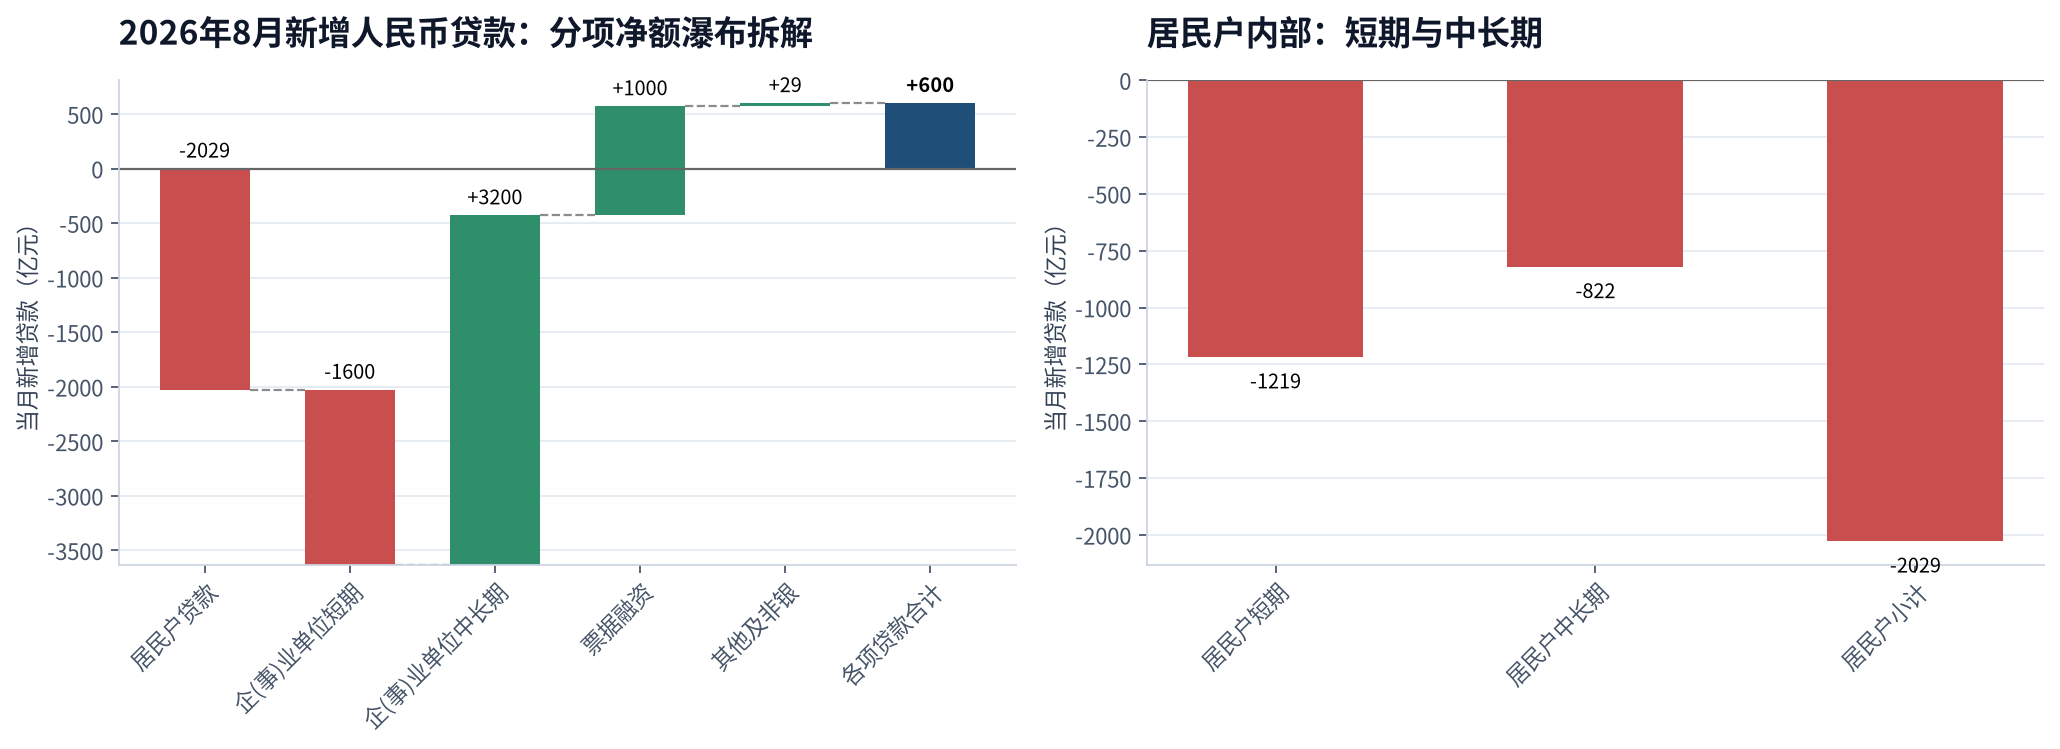
你看到的现象是对的:2026 年 8 月新增人民币贷款的"合计"是正的(+600 亿元),而 -2029 亿元只是其中"居民户"这一个子项。
图中把各分项净额画在一起时,正值项(企事业中长期 +3200 亿、票据融资 +1000 亿)明显压过了负值项,所以视觉上"加总为正"是正常的:
| 分项(2026年8月,亿元) | 当月净额 |
|---|---|
| 居民户贷款 | -2029 |
| ├ 居民户短期 | -1219 |
| └ 居民户中长期 | -822 |
| 企(事)业单位短期 | -1600 |
| 企(事)业单位中长期 | +3200 |
| 票据融资 | +1000 |
| 其他项及非银金融机构贷款(残差) | +29 |
| 各项贷款合计 | +600 |
算术校验:五个明细分项相加 = -1219 -822 -1600 +3200 +1000 = +559 亿;与全口径合计 +600 亿 只差 41 亿,差额来自"其他项及非银金融机构贷款"等未单列科目,属正常的科目口径差,不是数据错误。另外居民户两个子项相加为 -2041 亿,与居民户小计 -2029 亿相差 12 亿,属数据源在子项上的取整/其他项处理。
所以:
- 说"8 月居民户新增贷款为负、且为 2007 年以来首次 8 月转负"——指居民户子项;
- 说"8 月各项贷款仍净增 600 亿"——指全口径合计;
- 两句话同时成立,图中的"合计为正"正是全口径合计 +600 亿的体现。
为了不再有歧义,我重新做了一张净额瀑布拆解图:每一根柱子从上一根的累计水平出发,最后落到"各项贷款合计 +600",右侧单列居民户内部拆分。这样"往下走的是谁、往上顶的是谁、最终合计落在哪"一眼可见。
数据口径
- 指标:金融机构新增人民币贷款及分项当月值,单位亿元,来源为中国人民银行,数据已覆盖至 2026 年 8 月(数据源 2026-09-14 更新);1—8 月累计的口径另计,不与当月值混用。
- 居民户短期以消费贷、信用卡等短期融资为主,中长期以住房按揭为主,属常见业务归类口径,非官方逐项说明。
- 残差项(+29 亿)为由合计倒算的平衡项,不是独立披露指标,仅用于核对加总关系;不构成投资建议。
本文基于智能体会话整理生成
查看原始会话 ↗
包含完整分析提示词、多轮对话与引用的图表数据。