生猪期货(LH)主要矛盾与边际变化分析
我将按“双时钟”框架分析生猪期货。先并行探查可用数据接口与宏观产能指标。以下分析基于平台可核验的公共数据接口(国家统计局存栏与出栏数据、行业周度价格与利润、期货日线与基差数据),数据截止 2026-11-04;无法从接口取得的高频指标(出栏均重、标肥价差、屠宰开工率、二育栏舍利用率)用公开行业资讯补充,并明确标注为非接口来源。
生猪期货(LH)主要矛盾与边际变化分析|数据截止 2026-11-04
一句话结论
当前主导矛盾是“远期产能加速去化”与“即期供应被动放大”之间的时间错配:能繁母猪存栏同比已降至 -10.7%(2026年9月末,国家统计局季度口径),但生猪存栏同比仅 -2.6%、出栏均重连升11周、行业深亏(自繁自养 -340 元/头)尚未转化为即期供给收缩。期货已把近月弱势打入价格(2701/2703 贴水或平水现货),同时给远月打入 年化 33%–74% 的升水,因此主要交易机会不在单边方向,而在“近月弱势已被定价、远月修复已被大幅计价”的价差与预期差管理上。置信度:中。
1. 慢时钟:产能与传导
| 指标 | 最新值 | 同比 | 环比路径 | 口径与数据日期 |
|---|---|---|---|---|
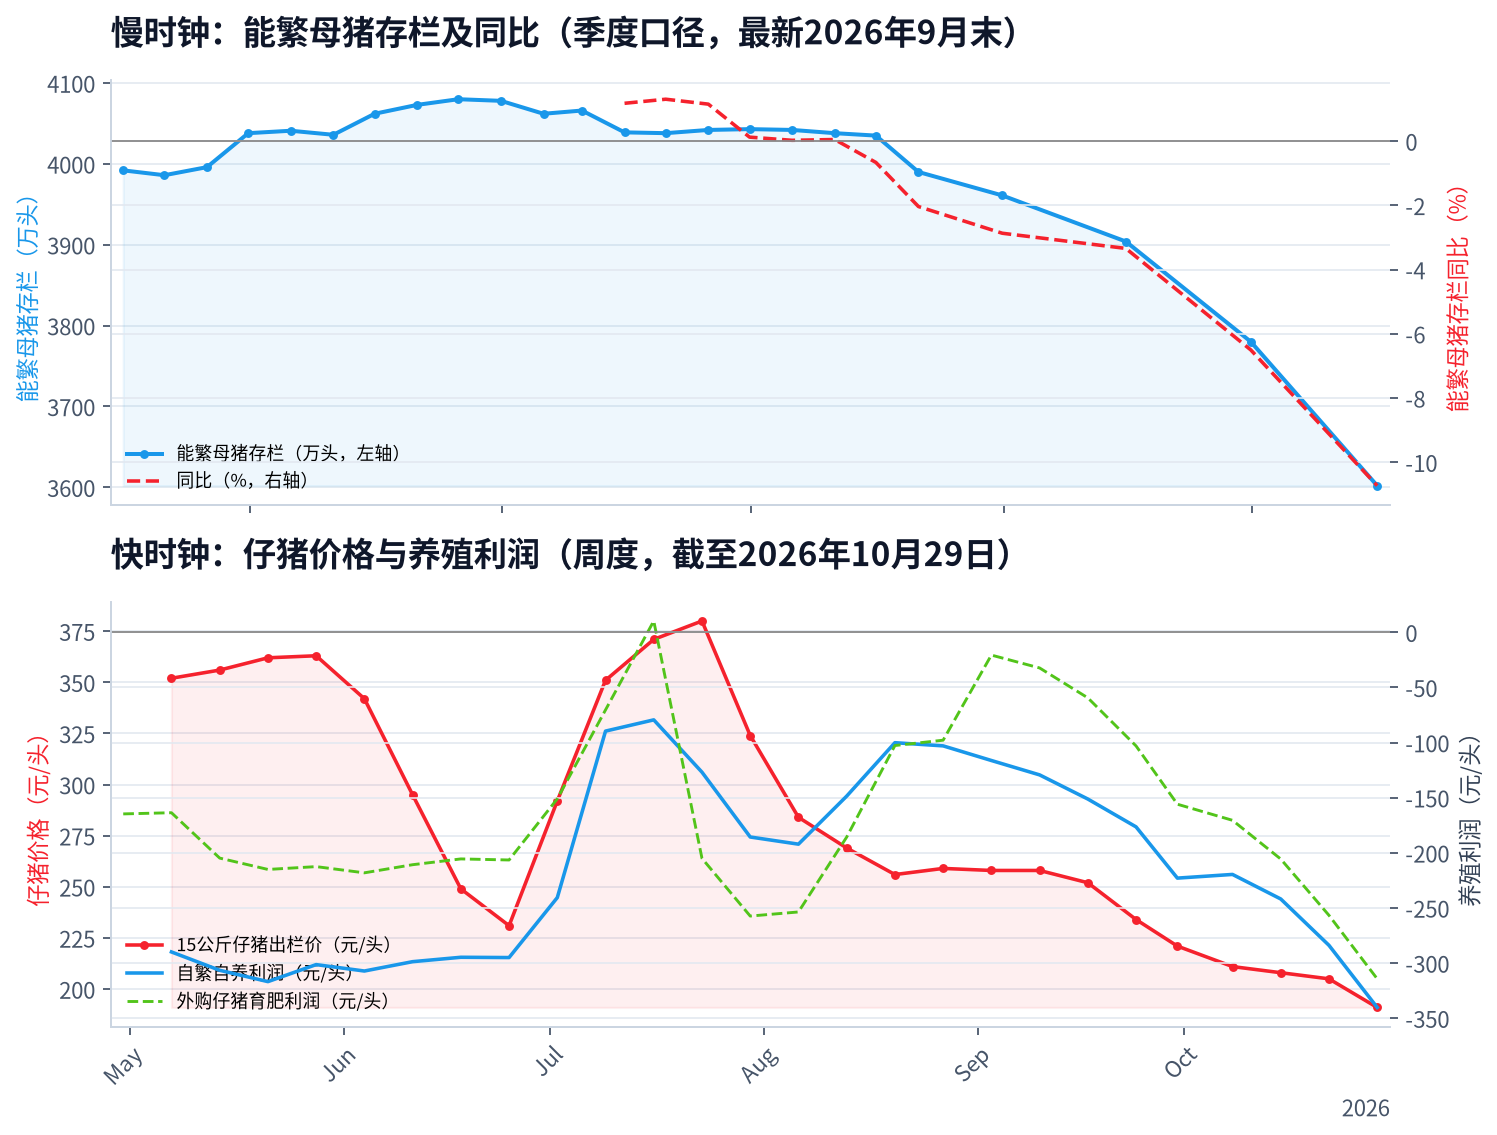
| 能繁母猪存栏 | 3602 万头(2026-09-30) | -10.73% | 4035(25/09)→3961(25/12)→3904(26/03)→3780(26/06)→3602(26/09) | 国家统计局季度口径,2026-10-29 更新 |
| 生猪存栏 | 42533 万头(2026-09-30) | -2.63% | 43680(25/09)→42967(25/12)→42358(26/03)→42491(26/06)→42533(26/09) | 同上 |
| 15公斤仔猪出栏价 | 191 元/头(2026-10-29) | — | 352(5/7)→363(5/28)→231(6/25)→380(7/23)→259(8/27)→191(10/29) | 周度行业价,非统计局 |
传导判断(推断):能繁母猪到生猪出栏约 10–11 个月。2025Q4–2026Q1 的温和去化(3961→3904)对应 2026Q4–2027Q1 出栏小幅下降;2026Q2–Q3 的加速去化(3780→3602)对应 2027Q2–Q3 出栏明显下降。也就是说,慢时钟确认的是“2027 年中之后供给显著收缩”,而不是“今年冬天就缺猪”。
数据时间与传导不确定性(必须说明):
- 存栏为季度数据、滞后约 1 个月,10–11 月的真实产能变化无法直接观测,只能用仔猪价、利润、淘汰意愿等高频指标推断;
- 口径差异:统计局 9 月末 3602 万头,公开资讯引用的咨询机构口径为 3780 万头(2026 年 10 月上旬),两者不可混用;
- 效率抵消:公开资讯显示行业 PSY 已突破 23、头部 24 以上(非接口数据),母猪去化 10% 不必然等于出栏减 10%;
- 年度肉猪出栏头数接口仅更新到 2024 年,2025–2026 年出栏量未取得。
2. 快时钟:利润、体重与供应节奏
| 指标 | 最新值 | 变化 | 来源 |
|---|---|---|---|
| 自繁自养利润(200–500头) | -340.26 元/头(10-29) | 7月中曾收窄至 -79,随后连续 15 周恶化 | 接口(周度行业利润) |
| 外购仔猪育肥利润 | -314.29 元/头(10-29) | 9月初 -21 → 10月底 -314,亏损加深 | 接口 |
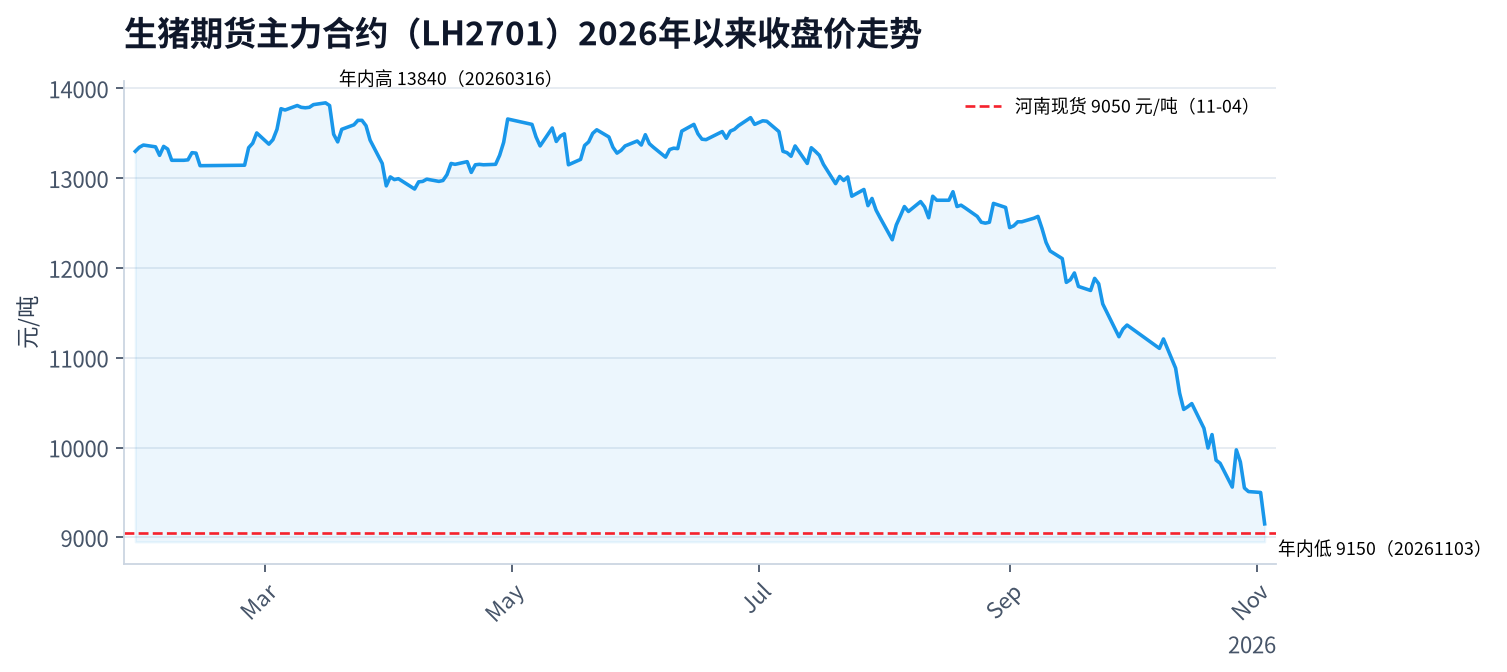
| 河南现货 | 9050 元/吨(11-04,≈9.05 元/公斤) | 10 月由约 10.2 跌至 9.1 元/公斤 | 基差数据接口 |
| 全国口径现货 | 9150 元/吨(折算 8880)(11-04) | — | 基差数据接口 |
| 猪肉白条均价 | 12.39 元/公斤(10-29) | 5 月 12.58 → 10 月 12.39,需求端平稳偏弱 | 接口(周度) |
| 出栏均重 | 约 124.7–125.0 公斤,连升 11 周 | 较月初 +1.2 公斤,同比 +1.7 公斤 | 公开资讯(钢联/Mysteel),非接口 |
| 标肥价差 | -0.90 元/公斤(肥猪溢价收窄) | 8 月中旬走扩后收窄 | 公开资讯,非接口 |
| 屠宰开工率 | 30.1%–31.0% | 同比 -4.4 个百分点 | 公开资讯,非接口 |
| 冻品库容率 | 32.14% | 同比 +14.4 个百分点 | 公开资讯,非接口 |
| 二育栏舍利用率 | 36.3%(10 月上旬) | 9 月初 42.8% → 下降,二育猪源在出清 | 公开资讯,非接口 |
行为如何改变近期供应节奏(推断):
- 出栏量不变的情况下,均重每升 1 公斤意味着猪肉供给被动放大约 0.8%,压栏与二育未出清使 11–12 月成为“体重压力集中释放窗口”;
- 但二育栏舍利用率下降说明二育猪源正在出清而非继续入场,这意味着压力前置到近月、而非无限后移;
- 屠宰开工率 30% 出头、冻品高库(同比 +14pct)说明终端承接弱,供给增量只能靠降价出清——这正是 10 月现货跌破 9 元/公斤的原因;
- 深亏 + 仔猪价 191 元/头(历史低位)是后备母猪淘汰与能繁去化加速的直接推手,快时钟的亏损正在生产慢时钟的去化。
3. 期现与预期:市场已经计入了什么
| 合约 | 收盘价(2026-11-03) | 持仓量 | 对河南现货 9050 的基差 |
|---|---|---|---|
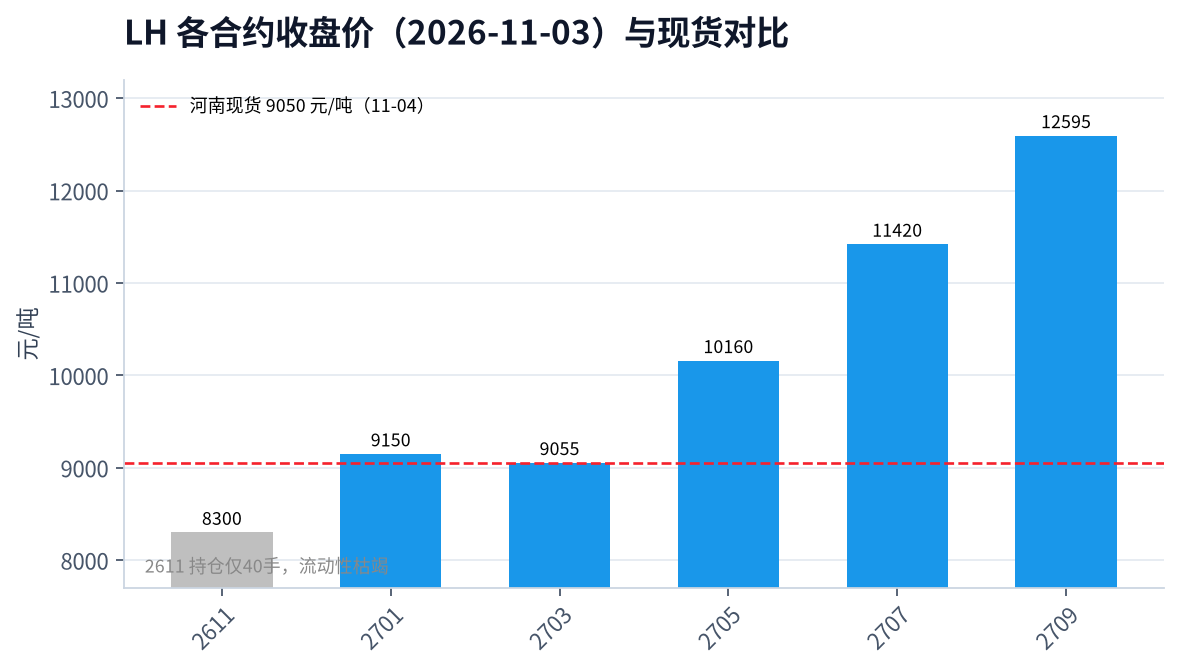
| LH2611 | 8300 | 40 手(流动性枯竭) | -750 |
| LH2701(主力) | 9150 | 179,064 手 | +100 |
| LH2703 | 9055 | 155,477 手 | +5 |
| LH2705 | 10160 | 60,936 手 | +1110 |
| LH2707 | 11420 | 43,201 手 | +2370 |
| LH2709 | 12595 | 37,802 手 | +3545 |
- 基差(接口口径,2026-11-04):河南现货 9050,主力收盘 9170,收盘基差 -120 元(-1.33%);结算基差 -140 元。全国口径现货 9150(折算 8880),收盘基差 -290 元(-3.27%)。当前基差高于该接口给出的历史均值(河南口径均值 -335.93,全国口径 -711.19),即期货相对现货已偏低估。
- 近远月价差年化:2701→2705(4个月)+33.1%;2703→2705 +73.2%;2705→2707 +74.4%;2707→2709 +61.7%;2701→2709(8个月)+56.5%。
- 主力年内:2026 年首个交易日 13300 → 11-03 9150,跌 31.2%;年内高点 13840(2026-03-16),当前即为年内低点;10-27 单日放量 34.2 万手大跌。
市场已计入(事实+推断):
- 近月弱势已充分计入:2701、2703 基本平水/贴水现货,说明市场不再给近月旺季升水,10 月“深跌 + 基差大幅收敛”已把现货弱势打入盘面;
- 远月已大幅计入产能修复:2709 较现货高 39%、较 2701 高 37.6%,年化升水 33%–74%,这一定价水平对应的隐含假设是“2027 年出栏明显下降、猪价回到 12–13 元/公斤”;
- 反转时点被定价在 2027 年 4 月之后:2703 贴水、2705 起升水,恰好对应 2026Q2–Q3 母猪加速去化的传导窗口,与慢时钟逻辑自洽。
4. 多空两种最强解释与主要矛盾
空方解释(近月/现货主导):生猪存栏 4.25 亿头仍处高位,出栏均重连升 11 周、二育猪源排队出栏、屠宰开工率同比 -4.4pct、冻品库容同比 +14pct,供应“量增 + 体重增”叠加需求淡季,现货只能继续磨底;母猪去化到供给收缩还有 10–11 个月时滞,且 PSY 提升抵消部分去化。→ 对应近月与现货继续偏弱。
多方解释(产能主导):能繁母猪同比 -10.7% 且去化逐季加速,仔猪价 191 元/头、自繁自养亏 340 元/头,现金流压力下淘汰仍将继续;按传导,2027Q2–Q3 出栏显著下降,远月 2705/2707/2709 对应这一窗口;且近月期货已贴水现货,继续下跌空间有限。→ 对应远月修复行情。
主要矛盾判断:两者不是对同一时刻的定价,而是时间错配——近月定价权在快时钟(体重、出栏节奏、屠宰),远月定价权在慢时钟(母猪去化)。当前边际变化的方向是:慢时钟在加速改善(去化率从 -6.5% 扩大到 -10.7%),快时钟在加速恶化(亏损从 -79 元/头扩大到 -340 元/头、均重连升)。二阶含义:快时钟恶化本身在加速慢时钟改善,因此“现货越差、远月逻辑越硬”,但远月升水已高,边际改善的空间在被价格提前吃掉。
5. 策略适用条件、风险与证伪信号
单边多(远月 2705/2707/2709)
- 适用条件:现货出现止跌证据(连续 2–3 周环比企稳、屠宰开工率回升、均重自高位回落)+ 远月年化升水未进一步扩张(<50%)+ 母猪数据延续去化。
- 主要风险:远月已含 33%–74% 年化升水,若现货再跌,远月补跌幅度可能大于近月;深亏导致的行业性抛售会同时打击远近月;PSY 提升使去化效果打折。
- 证伪信号:现货跌破 8.5 元/公斤且远月同步下移;能繁母猪环比出现回升;仔猪价快速反弹至 280 元/头以上(补栏启动会削弱远期短缺叙事,也会压制升水空间)。
单边空(近月 2701/2703)
- 适用条件:均重维持 125 公斤以上、二育集中出栏放量、屠宰开工率低于 30%、现货跌破 9 元/公斤。
- 主要风险:近月已贴水/平水现货,做空是“接贴水飞刀”;临近交割月流动性风险极高(2611 合约当前持仓仅 40 手、价格失真为 8300,不可作为定价参考);腌腊旺季需求若超预期,空头面临挤仓与基差修复双杀。
- 证伪信号:现货止跌、基差走强(现货-期货价差扩大)、2703 由贴水转升水。
跨期(多 2705 / 空 2701 或 2703,正套)
- “二育集中出栏月偏空、远月偏多”是否有证据支持?:部分支持,但不能视为必然。
- 支持面:均重连升 11 周 + 二育栏舍利用率下降(42.8%→36.3%)说明二育/压栏猪源确在向 11–12 月集中释放,近月供应节奏确被恶化;远月产能逻辑有统计局数据支撑。
- 不支持面:① 二育、均重、屠宰数据均非平台接口数据,无法持续验证,属“可变的行业口径”;② 若 11–12 月腌腊需求回暖,集中出栏会被消化,近月未必更弱;③ 远月升水已达年化 60%–74%,正套入场实际是在做空“过度升水”,一旦现货止跌,近月贴水修复会直接亏损;④ 远月流动性显著低于近月(2705 持仓 6.09 万 vs 2701 17.9 万),滑点与移仓成本高。
- 适用条件:仅在“均重继续上升 + 屠宰/冻品未改善 + 现货再下台阶 + 远月升水维持高位”四个条件同时成立时,正套才有正期望。
- 证伪信号:2705-2703 价差年化自 73% 收敛至 45% 以下而现货未跌;或现货企稳、2703 基差转正。
6. 数据缺口(明确说明,未编造)
- 未从接口取得:出栏均重、标肥价差、二次育肥栏舍利用率、屠宰开工率、冻品库容率、淘汰母猪/二元母猪价格、生猪现货完整日序列、2025–2026 年肉猪出栏头数(年度数据仅到 2024)。这些指标在正文中均标注为“公开资讯,非接口数据”,不能作为可持续跟踪的核验依据。
- 基差历史序列对当前主力合约代码仅返回到 2022 年,无法计算长周期基差分位,故本文只用接口给出的“平均收盘基差”作参照。
- 期货前 20 席位多空持仓结构本次未查询,若需判断资金结构与挤仓风险应补充。
- 统计局口径(3602 万头)与咨询机构口径(3780 万头)差异已在文中说明,不做合并。
7. 结论与跟踪表
| 维度 | 当前结论(截至 2026-11-04) | 未来需跟踪的阈值/方向 |
|---|---|---|
| 产能(慢时钟) | 能繁母猪 3602 万头、同比 -10.7%,去化加速;生猪存栏同比 -2.6%,尚未转化为出栏下降 | 2026Q4 母猪数据(约 2027 年 1 月下旬)是否跌破 3500 万头;仔猪价能否从 191 元/头回升至 250+ |
| 利润与行为(快时钟) | 自繁自养 -340 元/头、外购仔猪 -314 元/头,深亏且恶化;均重连升、二育出清中 | 亏损是否收窄至 -100 元/头以内(淘汰放缓信号);均重能否自 125 kg 回落至 122 kg 以下 |
| 现货与基差 | 河南现货 9050,主力收盘 9150,收盘基差 -120 元(高于历史均值) | 现货能否稳在 9 元/公斤上方;2703 基差能否由平水转升水 |
| 期限结构 | 2703 贴水、2705 起大幅升水,2701→2709 年化 +56.5%,远月已计入 2027 年修复 | 2705-2703 价差年化是否自 73% 收敛;2709 对现货升水是否维持约 39% |
| 主要矛盾 | 远期产能去化 vs 即期体重/出栏压力的时间错配;快时钟恶化正在加速慢时钟改善 | 现货止跌 + 均重回落 + 母猪续降 = 远月逻辑强化;现货续跌 + 远月跟跌 = 升水过度 |
| 策略倾向(条件化) | 单边方向证据不足;正套(多远空近)需四个条件同时满足才具正期望 | 任一条件失效(尤其现货企稳或远月升水收敛)即减仓;避免在近月贴水状态下裸空近月 |
风险提示:以上为基于公开数据的条件化分析,不构成投资建议;非接口来源的行业高频数据存在口径与修订风险,跨期与单边策略均需按自身风险预算控制杠杆与交割月流动性风险。
包含完整分析提示词、多轮对话与引用的图表数据。