生猪期货主要矛盾分析
品种主要矛盾与边际变化分析|生猪|2026-11-03
研究窗口:2025-05 至 2026-11-03(部分产能指标回溯至 2024 年)|数据截止:行情 2026-11-03 盘中 14:59(北京时间),产能指标至 2026 年三季度末,周度指标至 2026-10-29
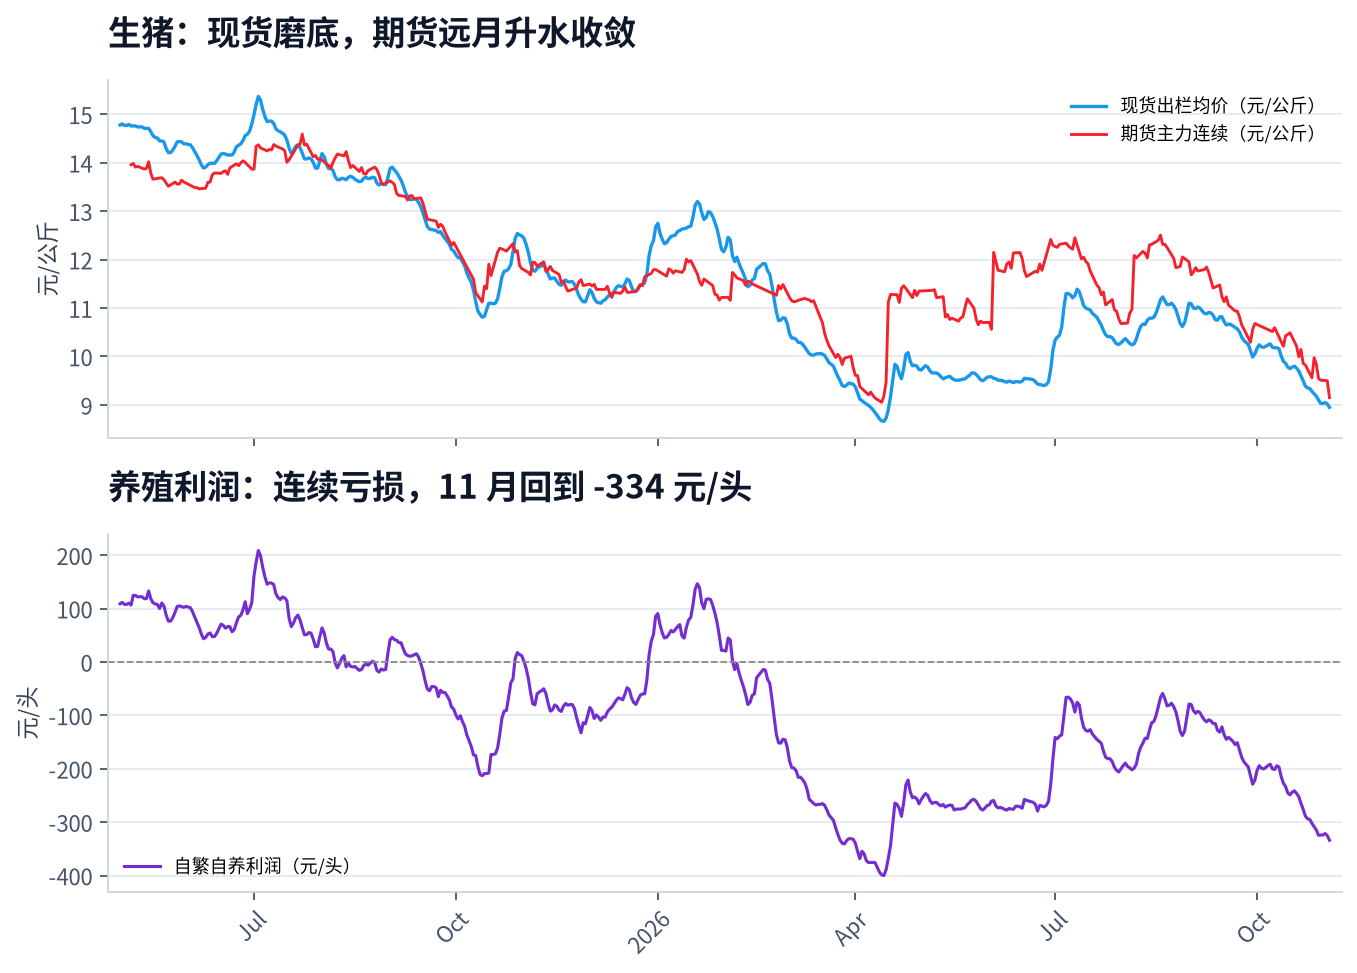
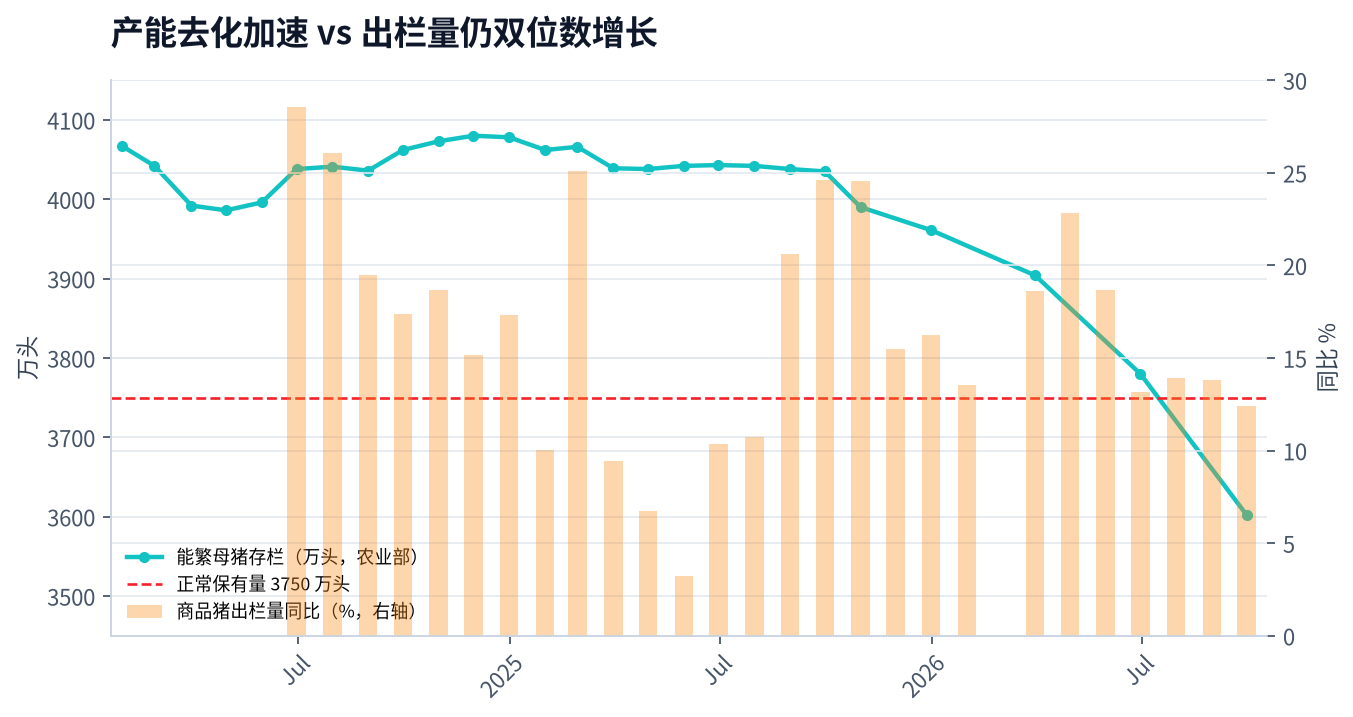
一句话判断:主线是"产能加速去化"与"现实供给仍过剩"的时间错配——能繁母猪同比 -10.7%、季度去化量还在走陡,但商品猪出栏量仍同比 +12.4%、出栏体重 129 公斤高位、自繁自养亏损 334 元/头,价格由现实供给主导;期货远月升水一周内被抹平,说明市场对 2027 年反转的定价已转向谨慎。短期继续磨底(中高置信),中期反转条件正在累积但未确认。
1. 当前状况
| 核心指标 | 最新值 | 对比/趋势 | 统计期 |
|---|---|---|---|
| 全国生猪出栏均价(元/公斤) | 8.95 | 1 个月前 10.19(-12.2%)、12 个月前 12.15(-26.3%) | 2026-11-03 |
| 期货主力连续收盘(元/吨) | 9,150 | 10-29 的 9,840 → 11-03 单日 -4.09%;同比 -22% | 2026-11-03 |
| 自繁自养利润(元/头) | -333.8 | 2025-09 转负后仅 2026-01 短暂回正,11 月回到 4 月以来最深 | 2026-11-03 |
| 能繁母猪存栏(万头) | 3,602 | 同比 -433 万头/-10.7%,为正常保有量(3,750)的 96% | 2026Q3 末 |
| 商品猪出栏量(样本,万头/同比) | 377.1 / +12.4% | 4 月 +22.8% → 9 月 +12.4%,连续 5 个月降速 | 2026-09 |
| 出栏体重 / 冻品库容率 | 129.05 公斤 / 21.85% | 体重同比 +2.18 公斤;库容率自 5 月 24.95% 缓慢去化 | 2026-10 末 |
期货曲线(11-03):近月 8,300 → 01 合约 9,150 → 03 合约 9,055 → 05 合约 10,160(+11%)→ 09 合约 12,595(+37.6%)。市场语言很清晰:近端弱、远端强。
2. 分析归因
主要矛盾:产能去化(母猪头数)与猪肉供给(出栏量×体重)之间 10–11 个月的传导时滞。当期出栏对应的是 2025 年下半年至 2026 年上半年高价差刺激下的补栏与提效,母猪减量尚未进入出栏端。
因果链:连续 13 个月亏损(现金流击穿中小场成本线)+政策"四个带头"与集团下调出栏目标 → 淘汰低产母猪加速(季度减量 -45→-29→-57→-124→-178 万头)→ 但 PSY 提升至约 28、出栏体重同比 +2.18 公斤、前期压栏与二育猪源集中释放 → 出栏量仍 +12.4%、屠宰量月环比回升 → 现货跌破 9 元、期货近月补跌、远月升水收敛。
竞争性解释:
- H1 现实过剩主导(当前占优):出栏双位数增长+体重上行+需求淡季,现货续跌,01 合约基差从 5 月的 -3,610 元/吨收敛至 11-03 的 -120 元/吨;
- H2 产能去化主导(中期):母猪跌破保有量红线、去化斜率走陡,远月 05/09 合约仍保留 11%–38% 升水;
- H3 效率抵消去化(部分成立):母猪减 10.7% 而出栏仍增 12.4%,效率提升确实抵消了头数下降,"名义去化"拉长底部。
反事实检验:若无 2025 年以来的政策去化,母猪仍应在 3,900 万头以上,2027 年供给难有缺口;若母猪去化不同步提效,出栏同比应已转负——实际没有,说明 H3 成立。现货与期货日收益相关性仅 0.21(364 个交易日),期货主要在定价预期而非跟随现货,这是"弱现实、强预期"格局的量化指纹。
3. 边际变化、影响与后续观察
- 一阶变化(改善):母猪去化加速、出栏同比降速(+22.8%→+12.4%)、冻品库容率 5 个月去化 3.1 个百分点。
- 二阶变化(关键):季度母猪减量 -45→-29→-57→-124→-178 万头,去化在加速而非放缓;同时 01 合约基差由 -3,610 收敛至 -120,远月升水(预期溢价)在被压缩——一正一负,是当前最重要的边际信号。
- 一阶变化(恶化):养殖利润由 7 月 -136 元/头回到 -334 元/头,现金流压力再度加大,短期强化弱现实,中期倒逼去化。
- 计价判断:05/09 合约的 11%/38% 升水意味着 2027 年反转已被部分计价;11-03 单日 -4.09%、升水"一天被抹平",显示市场对去化兑现速度的信心在下降。基本面改善不保证价格上涨。
- 条件性趋势(未来 1–3 个月):现货在 8.6–9.3 元/公斤区间磨底概率大,大幅反转需等出栏端同比降幅收敛至个位数;若仔猪与淘汰母猪价格企稳回升、体重回落至 127 公斤以下,2027 年上半年价格修复的时间点可能前移。
| 关键指标 | 当前状态/统计期 | 更新频率 | 触发条件 → 判断变化 |
|---|---|---|---|
| 能繁母猪存栏 | 3,602 万头(2026Q3) | 季度 | 四季度再减 100 万头以上并跌破 3,500 → 去化进入深水区,2027 下半年缺口概率上升 |
| 商品猪出栏量同比 | +12.4%(2026-09) | 月度 | 连续 2 个月回落至 +5% 以下或转负 → 现实供给拐点确认,现货可领先反弹 |
| 出栏体重 | 129.05 公斤(10-29 周) | 周度 | 回落至 127 以下 → 压栏释放完毕,供给压力见顶 |
| 自繁自养利润 | -333.8 元/头(11-03) | 日度 | 亏损收窄至 -100 以内并持续 1 个月 → 现金流修复、去化减速,周期底部延后 |
| 冻品库容率 | 21.85%(10 月均) | 周度 | 降至 18% 以下 → 库存缓冲耗尽,价格弹性显著上升 |
| 基差与远月升水 | 01 合约基差 -120 元/吨;09 较 01 +37.6% | 日度 | 基差转正且远月升水维持 → 市场确认反转预期,可跟进多配 |
数据说明与缺口:产能与利润取自主流行业咨询机构与资讯机构样本口径(涌益、钢联),期货价格取大商所日线与盘中快照;商品猪出栏量为样本估算,与全国统计口径(前三季度出栏 5.37 亿头、同比 +1.4%)存在明显差异,跨口径不可直接比较。仔猪价格序列在本窗口无有效数据,未能作为补栏意愿的验证指标;年内低点 8.63 元/公斤、"猪粮比进入过度下跌一级预警"及上市猪企亏损金额来自公开报道,非本次取数,仅作背景参考。
包含完整分析提示词、多轮对话与引用的图表数据。