A股大跌后会不会反弹?4065个交易日、四指数全样本拆解
先看两个数字:70.8% 和 -0.52%。
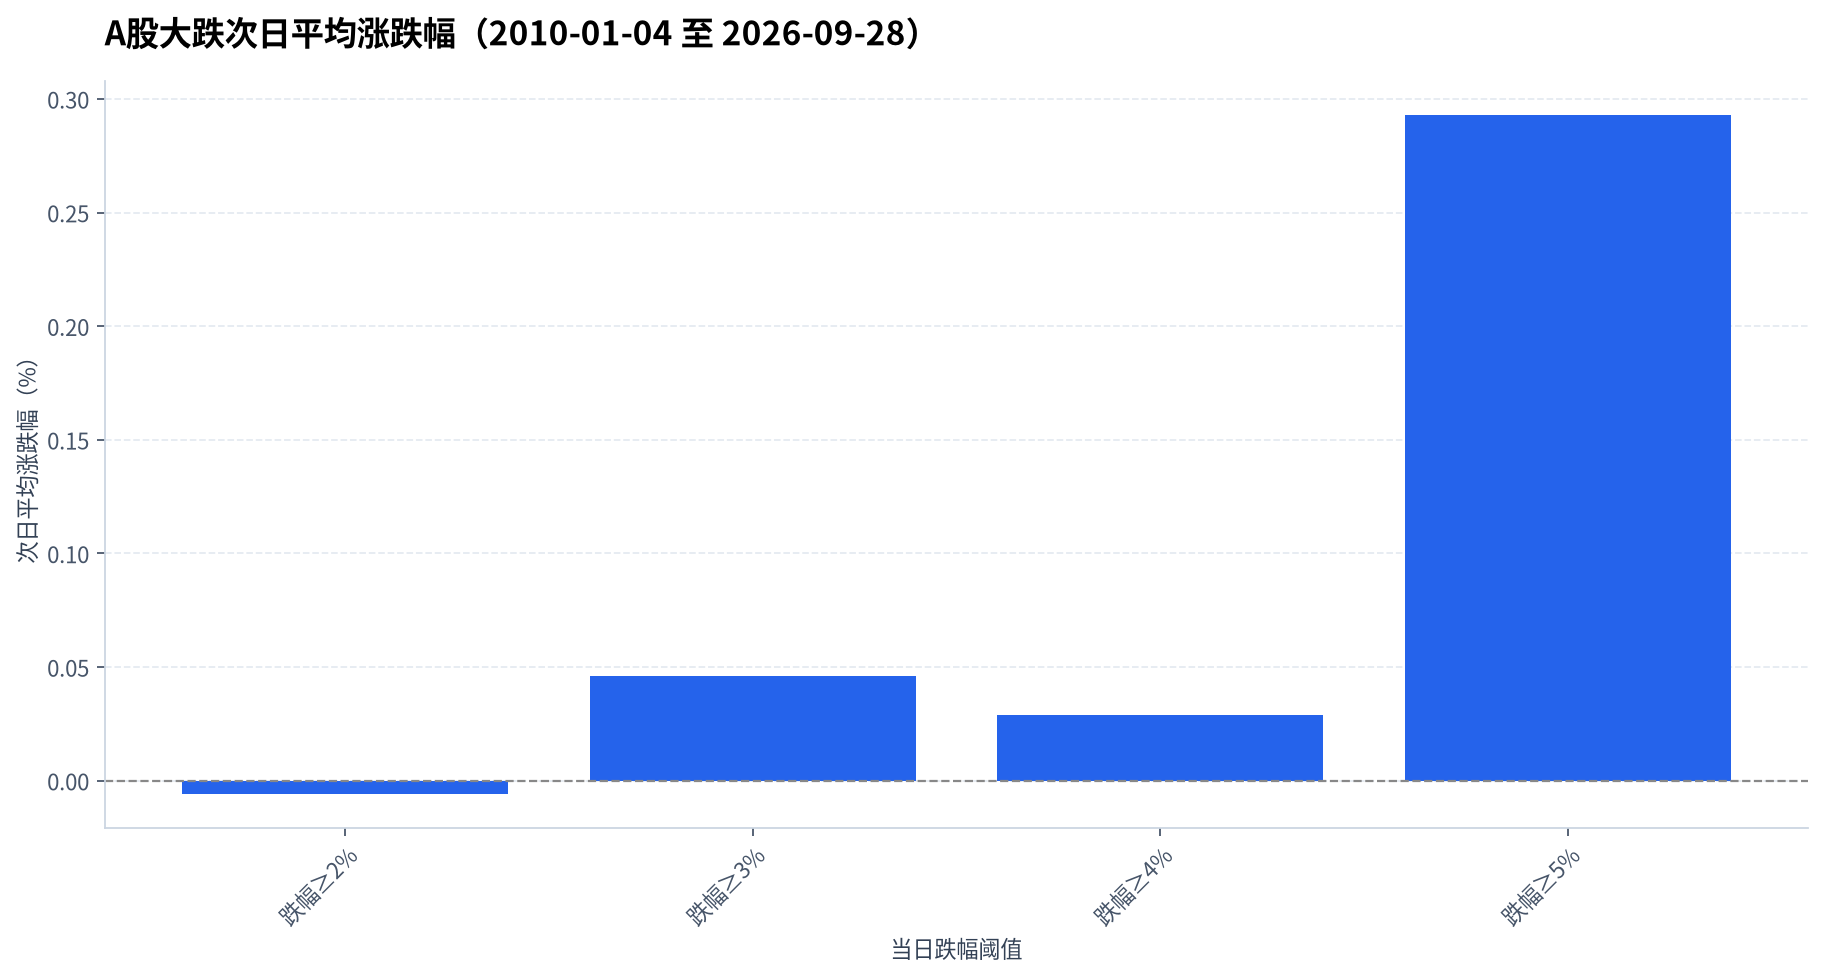
同样是大跌≥5%后的次日,沪深300的上涨概率是70.8%,中证1000的平均涨跌幅却是-0.52%。
一个是"大概率反弹",一个是"平均还在亏"。这不是矛盾,这是A股大跌后最真实的结构:高胜率、负偏态。
我们把上证指数、沪深300、中证500、中证1000从2010年1月4日到2026年9月28日、整整4065个交易日的数据全部跑了一遍,把每一次单日跌幅≥2%、≥3%、≥4%、≥5%的事件挑出来,逐一统计T+1、T+2、T+3以及事件日至T+3的三日累计表现。
结论不复杂,但足够颠覆很多人的直觉。
一、先给结论:反弹是有的,但保质期很短
三句话概括全部结果:
第一,大跌次日确实是"高胜率"结构。 跌幅≥2%时,四只指数T+1上涨概率在55.3%–59.6%之间,全部高于各自的无条件基准(50.9%–54.4%)。到≥5%档,沪深300的次日上涨概率冲到70.8%,上证指数也有63.0%。
第二,但平均收益几乎被抹平。 T+1均值大多在0附近游荡,因为少数"接着崩"的日子一两天就能把前面攒下的小反弹全吃掉。中位数却是实实在在的正数:+0.18%到+0.98%。均值和中位数的这道裂缝,就是负偏态的证据。
第三,时间越往后越弱。 T+2开始涨跌互现,T+3普遍转负。到≥5%档,中证500、中证1000的T+3均值分别是-0.32%和-0.26%,上涨概率掉到50.0%和47.1%。
所谓"大跌后抢反弹",历史上更接近一个1到2个交易日的短期现象,而不是一段可持续的行情。
二、口径先说清:这4065天是怎么算的
| 项目 | 说明 |
|---|---|
| 标的 | 上证指数(000001.SH)、沪深300(000300.SH)、中证500(000905.SH)、中证1000(000852.SH) |
| 样本区间 | 2010-01-04 至 2026-09-28,共 4065 个交易日(四指数同口径、已去重对齐) |
| 事件定义 | 当日收盘对收盘日跌幅 ≤ -2% / -3% / -4% / -5% 记为一次大跌(阈值向下包含,如≥3%含≥5%) |
| 收益口径 | 收盘对收盘;T+1/T+2/T+3为事件日后第1/2/3个交易日;三日累计为事件日收盘至T+3收盘 |
| 统计量 | 事件数、平均涨跌幅、中位数、上涨概率、极值 |
四只指数的无条件基准(全样本日均涨跌幅/上涨概率)分别是:
上证指数 +0.012% / 52.4%,沪深300 +0.014% / 50.9%,中证500 +0.025% / 53.2%,中证1000 +0.027% / 54.4%。
后面所有的"胜率抬升",都是跟这条基准线比出来的。
三、T+1:高胜率是明牌,负偏态是暗坑
先看这张最关键的次日统计表。
表1 大跌次日(T+1)全样本
| 指数 | ≥2%次数 | T+1均值 | 中位数 | 上涨概率 | ≥3%次数 | T+1均值 | 上涨概率 | ≥4%次数 | T+1均值 | 上涨概率 | ≥5%次数 | T+1均值 | 上涨概率 |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 上证指数 | 166 | -0.01% | +0.22% | 59.6% | 67 | +0.05% | 61.2% | 36 | +0.03% | 58.3% | 27 | +0.29% | 63.0% |
| 沪深300 | 208 | +0.12% | +0.18% | 57.5% | 84 | +0.10% | 61.9% | 40 | +0.18% | 60.0% | 24 | +0.71% | 70.8% |
| 中证500 | 322 | +0.06% | +0.28% | 56.1% | 138 | -0.02% | 58.7% | 70 | +0.21% | 64.3% | 42 | -0.40% | 52.4% |
| 中证1000 | 375 | -0.04% | +0.22% | 55.3% | 178 | +0.02% | 57.6% | 94 | +0.05% | 57.4% | 51 | -0.52% | 52.9% |
三个细节值得盯住:
其一,跌得越狠,胜率越高,但只在大盘股上成立。 沪深300从≥2%的57.5%一路升到≥5%的70.8%,上证指数从59.6%升到63.0%。这是典型的"跌深了有人接"。
其二,小盘股在极端档位上掉了队。 中证500、中证1000在≥5%档的T+1均值分别是-0.40%和-0.52%,上涨概率跌回52.4%和52.9%,几乎等于抛硬币。极端下跌之后,小盘股的续跌样本把均值直接拖进负值区。
其三,中位数全线为正。 从+0.18%到+0.28%,这是"大多数时候第二天确实小反弹"的直接证据。均值之所以难看,是因为少数几天亏得太狠——这就是负偏态:赚的时候赚一点,亏的时候亏一片。
四、T+2、T+3:反弹的保质期只有一两天
如果把持有期拉长,故事就变味了。
表2 第二日(T+2)与第三日(T+3)
| 指数 | 阈值 | T+2均值 | T+2上涨概率 | T+3均值 | T+3上涨概率 |
|---|---|---|---|---|---|
| 上证指数 | ≥2% / ≥3% / ≥4% / ≥5% | +0.03% / +0.03% / +0.01% / +0.11% | 51.8% / 56.7% / 50.0% / 44.4% | -0.11% / -0.43% / -0.06% / -0.04% | 52.4% / 52.2% / 58.3% / 59.3% |
| 沪深300 | ≥2% / ≥3% / ≥4% / ≥5% | +0.12% / +0.03% / +0.26% / +0.54% | 56.0% / 53.6% / 55.0% / 54.2% | -0.01% / -0.12% / -0.10% / -0.20% | 51.7% / 51.2% / 57.5% / 54.2% |
| 中证500 | ≥2% / ≥3% / ≥4% / ≥5% | +0.12% / +0.03% / +0.42% / +0.04% | 54.4% / 54.3% / 62.9% / 57.1% | +0.10% / -0.21% / -0.35% / -0.32% | 55.9% / 51.4% / 50.0% / 50.0% |
| 中证1000 | ≥2% / ≥3% / ≥4% / ≥5% | +0.08% / +0.10% / +0.13% / +0.01% | 55.8% / 54.2% / 53.2% / 52.9% | +0.13% / -0.02% / -0.29% / -0.26% | 56.8% / 53.7% / 48.9% / 47.1% |
读完这张表,记住一个数就够了:≥5%档的T+3,四只指数的均值全是负的——上证-0.04%、沪深300 -0.20%、中证500 -0.32%、中证1000 -0.26%。对应上涨概率59.3%、54.2%、50.0%、47.1%。
注意上证指数这里有个跷跷板:T+3均值只有-0.04%,几乎打平,胜率却高达59.3%。这说明它的下跌分布里有极少数超级暴跌日,把均值压住了,但大多数时候是涨的。这种"高胜率+低均值"的组合,恰恰是最容易让人误判的结构。
反过来看中证1000:T+3胜率47.1%、均值-0.26%,两头都不好看。小盘股在大跌之后,既没有胜率优势,也没有收益优势。
五、三日累计:大盘与小盘的分水岭
把视角拉到三个交易日的累计收益,分化就彻底摊开了。
表3 大跌后三个交易日累计表现
| 指数 | 跌幅≥2% | ≥3% | ≥4% | ≥5% |
|---|---|---|---|---|
| 上证指数 | -0.08%(49.4%) | -0.35%(46.3%) | -0.01%(44.4%) | +0.33%(40.7%) |
| 沪深300 | +0.23%(53.6%) | +0.01%(52.4%) | +0.35%(55.0%) | +1.03%(58.3%) |
| 中证500 | +0.29%(57.8%) | -0.18%(56.5%) | +0.31%(55.7%) | -0.64%(50.0%) |
| 中证1000 | +0.19%(56.3%) | +0.12%(55.4%) | -0.06%(52.1%) | -0.71%(47.1%) |
(括号内为三日累计上涨概率)
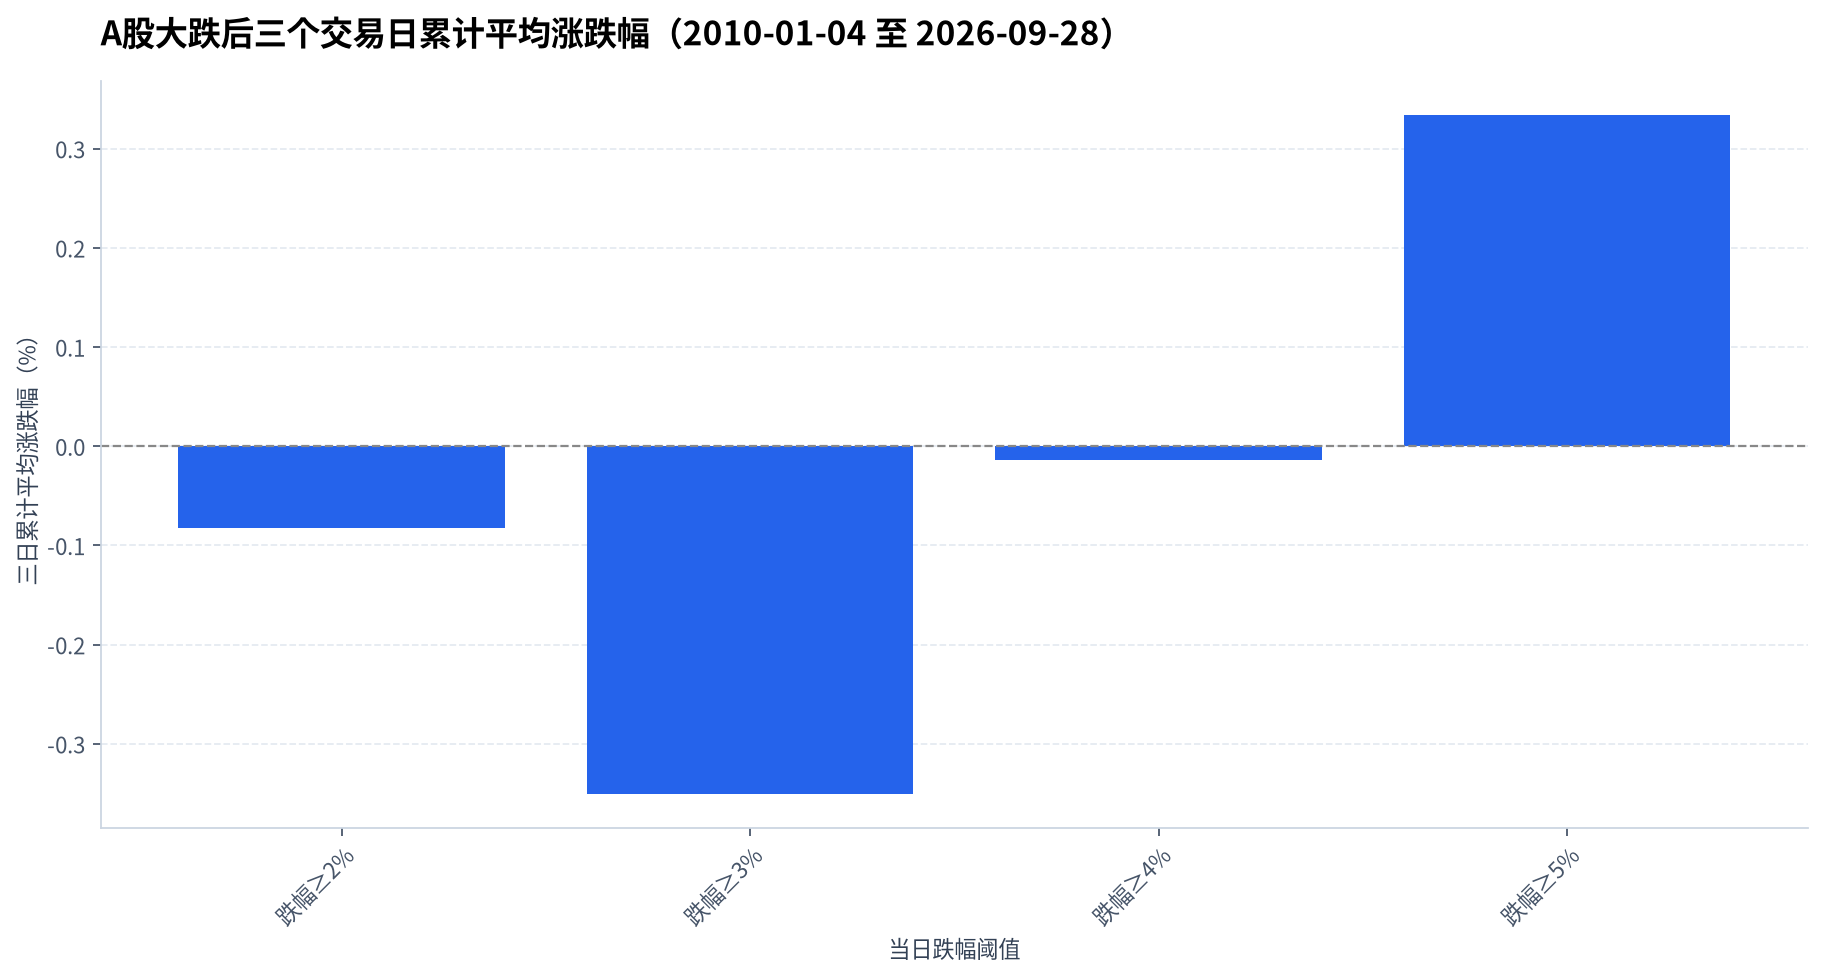
沪深300是极端下跌后修复记录最好的品种:≥5%档三日累计+1.03%、胜率58.3%。但要打个星号——这样的样本只有24次,统计意义上的"独立事件"还要再打个折。
上证指数是最容易骗人的那个:≥5%档三日累计均值+0.33%,看着还行,但上涨概率只有40.7%。也就是说,六成的样本是亏的,均值被极少数样本硬拉起来了——最差的三日累计-6.85%,最好的+13.21%。这种分布,用平均值做决策是危险的。
中证500和中证1000在极端档位直接翻脸:三日累计-0.64%和-0.71%,胜率50.0%和47.1%。中证1000不仅大跌频次最高(≥2%达375次,是四只指数里最多的),极端下跌后的续跌也最深。它更像一个风险放大器,而不是抄底首选。
六、稳健性检验:把"连续下跌"的水分挤掉
有个技术问题必须处理:真实行情里大跌很少单独出现。2015年、2016年初、2024年初,都是一串一串来的。窗口重叠会让"名义样本量"严重虚高。
只保留连续下跌段的第一天,重新算一遍:
| 指数 | 阈值 | 次日均值(上涨概率) | 全样本次日均值(上涨概率) | 三日累计均值(上涨概率) |
|---|---|---|---|---|
| 上证指数 | ≥3% | +0.33%(64.4%) | +0.05%(61.2%) | +0.06%(49.2%) |
| 沪深300 | ≥5% | +0.77%(73.9%) | +0.71%(70.8%) | +0.65%(56.5%) |
| 中证500 | ≥4% | +0.35%(67.2%) | +0.21%(64.3%) | +0.77%(57.8%) |
| 中证1000 | ≥5% | -0.13%(58.1%) | -0.52%(52.9%) | +0.01%(48.8%) |
结论分两层:
稳的那一层:次日胜率抬升是扎实的。上证≥3%从61.2%升到64.4%,沪深300≥5%从70.8%升到73.9%,中证500≥4%从64.3%升到67.2%——去掉重复事件后,胜率不降反升。
不稳的那一层:平均收益的抬升幅度不牢靠。中证1000≥5%的次日均值从-0.52%修到-0.13%,还是负的;三日累计+0.01%、胜率48.8%,依然是"没优势"的状态。
而三日累计层面,大盘优于小盘的结构依然成立:沪深300 +0.65%(56.5%)对中证1000 +0.01%(48.8%)。
七、相关性视角:所谓的"大小盘轮动抄底",空间很窄
很多人会想:大跌之后买大盘还是买小盘,总有一个能躲过去吧?
数据不支持这个想法。取2022-01-05至2025-12-31共968个共同交易日算相关性矩阵:
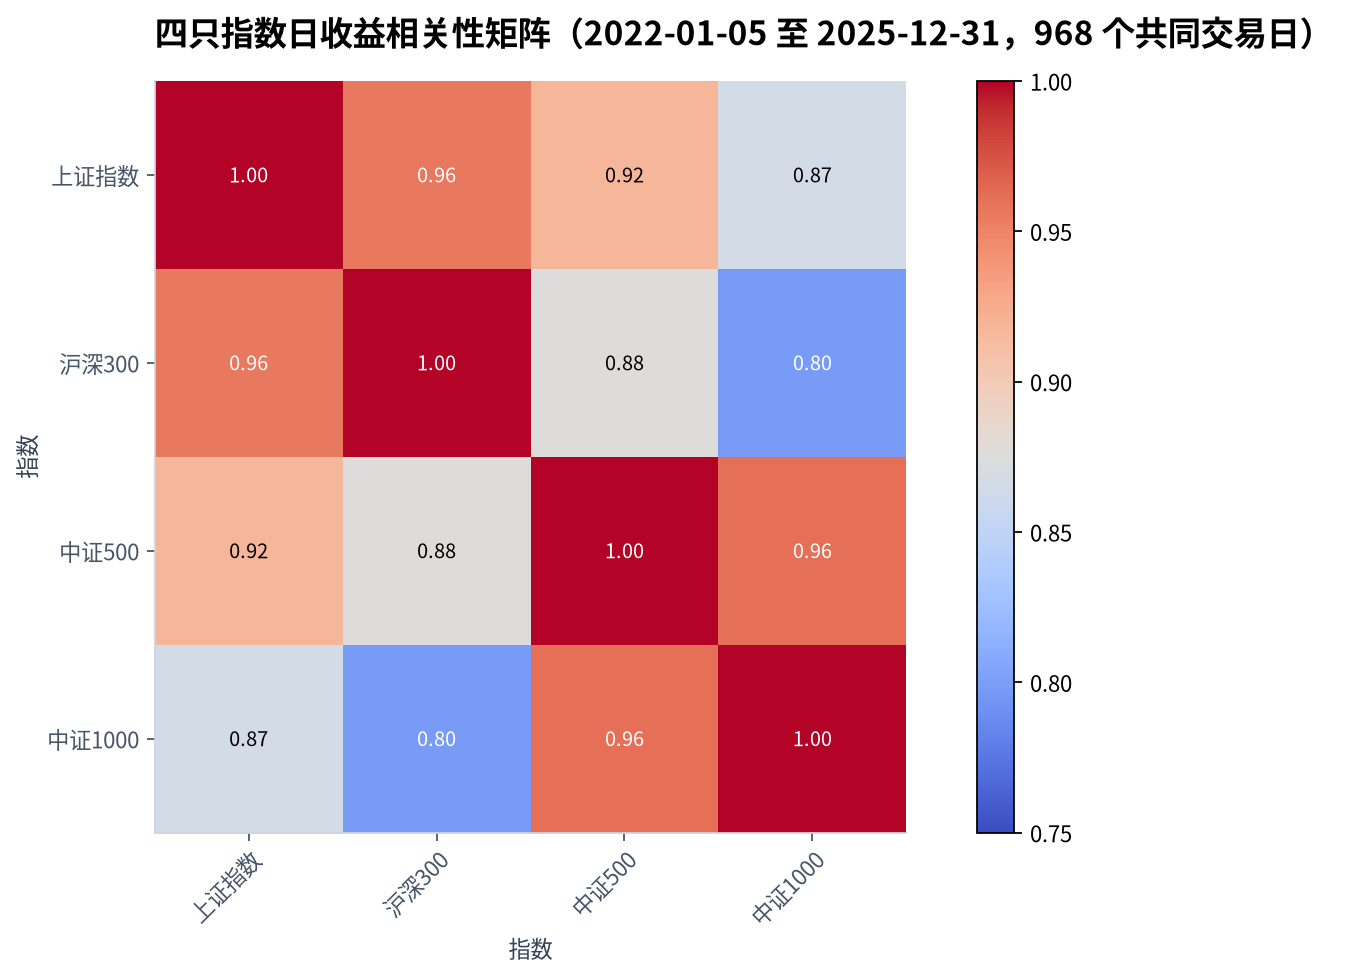
上证指数与沪深300:0.955。中证500与中证1000:0.960。 跨"大盘/中小盘"两簇的相关性也在0.80–0.92之间。
翻译一下:极端下跌日,四个指数几乎同向波动,区别只在幅度——中证1000波动更大而已。想靠大小盘切换去分散大跌次日的风险,效果相当有限。 要分散,得往资产类别上找,不是在A股内部的风格之间倒腾。
八、把结论落到操作上
第一,如果交易假设是"次日反弹",你下注的其实是概率,不是收益。 历史依据是55%–71%的胜率对51%–54%的基准,而不是"平均能赚多少"。这个区别决定了你必须用仓位和止损去管理,而不是用信念去扛。
第二,平均收益接近0甚至为负的档位,本质是"多次小赚+少数巨亏"。 中证500、中证1000在≥5%档就是这么个结构。这类交易最怕的不是看错方向,是没纪律。
第三,持有期越长,优势衰减越快。 T+2涨跌互现,T+3和三日累计在小盘指数上已经转负。抢反弹更接近一两个交易日的活,拖成中线持仓,逻辑基础就没了。
第四,品种上,大盘股在极端下跌后的修复记录更好,但样本极少。 沪深300 ≥5%只有24次事件,别把它当成稳定规律来用。
必须说清的局限: 样本起点是2010年,没有覆盖2008年金融危机;极端事件高度聚集在少数危机阶段,名义事件数(24–375次)远大于有效独立样本数;统计用收盘对收盘,未考虑开盘跳空、涨跌停无法成交、交易成本和滑点;也没有按波动率状态、估值分位、政策事件做分层。真要用到实盘,这些都还得补。
一句话总结:大跌之后A股大概率会给你一个反弹,但它给你的是"概率",不是"钱"。真正决定盈亏的,从来不是你猜没猜对方向,而是那几次猜错的时候,你还剩多少仓位。
以上为历史统计规律,不构成对未来走势的判断或投资建议。
推荐工具:TgTrader
这篇文章,其实是我和 TgTrader「聊」出来的。
在 TgTrader 里,你可以直接通过对话分析 ETF、公募基金和指数:提出你的问题、查看数据结果,再把分析内容一键整理成一篇完整文章。
如果你平时也经常需要做基金、ETF 或指数研究,不妨试试这种方式——少写代码、少整理表格,把更多时间放在分析本身。
点击文末「阅读原文」,即可进入 TgTrader,体验从数据分析到文章生成的完整流程。
包含完整分析提示词、多轮对话与引用的图表数据。